La Semana Ahora | Economía y finanzas | 22 de octubre de 2026 | Corte: 15:04, Monterrey
Turquía volvió a reducir el costo de referencia del dinero, pero dejó abierta la posibilidad de endurecer su política si empeora la inflación.
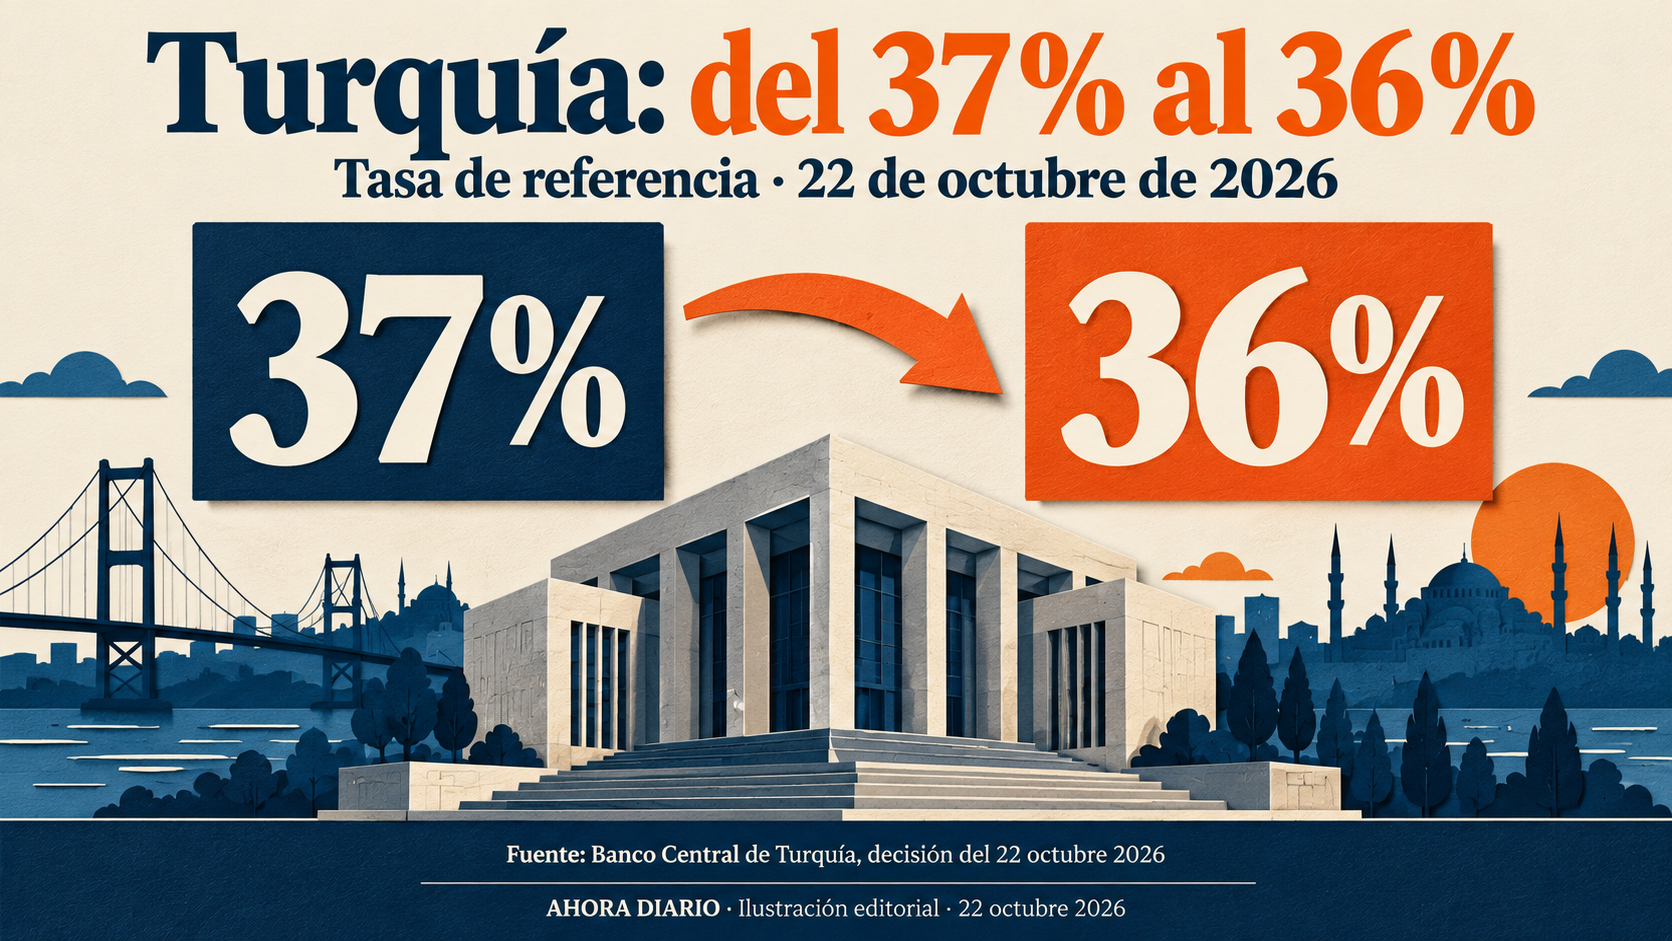
Imagen de encabezado: Referencia repo a una semana: recorte de cien puntos básicos. Fuente: Banco Central de Turquía, 22 de octubre. Ilustración e infografía original.
El banco central recortó este jueves su tasa del 37% al 36%, una decisión que combina señales de desaceleración con cautela ante la energía.
El comunicado del Banco Central de la República de Turquía atribuye la medida a una moderación tendencial de precios y a debilidad de demanda. 1
Es el diagnóstico de la institución, no una demostración de que el problema inflacionario terminó ni una promesa de crédito más barato para todos.
La reducción equivale a un punto porcentual, o cien puntos básicos. Anadolu informó que llega después de cinco reuniones sin cambio. 2
El movimiento modifica la dirección reciente de la referencia; no permite asumir nuevas reducciones en las reuniones siguientes ni anticipar tasas particulares de bancos comerciales.
El episodio interesa a otras economías emergentes por la tensión que expone entre actividad y estabilidad. Para México, ofrece un caso de comparación, no una orden para Banxico ni una explicación automática del peso. Las fuentes revisadas no cuantifican consecuencias mexicanas de este anuncio.
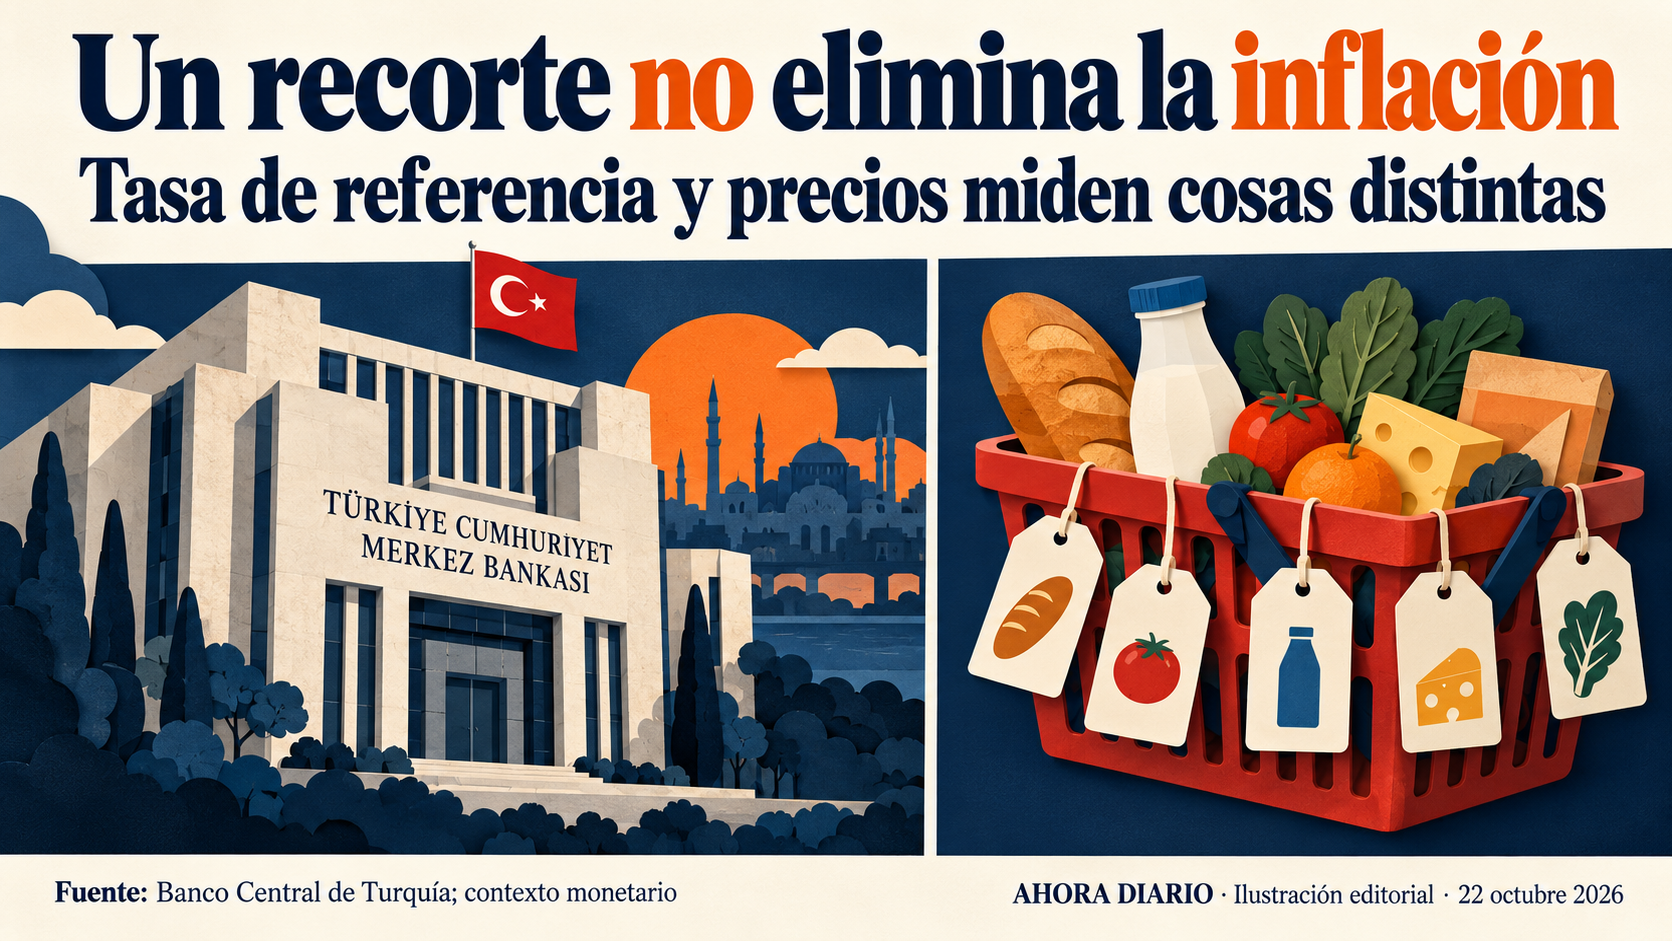
Una tasa monetaria y una variación de precios miden cosas distintas. Esquema explicativo. Ilustración e infografía original.
La referencia baja mientras los precios siguen aumentando
La tasa modificada corresponde a la subasta repo a una semana. La referencia orienta condiciones financieras, pero un préstamo incorpora plazos y una evaluación del riesgo propia de cada solicitante. 1 Son instrumentos del marco monetario, distintos del interés que paga una familia por una vivienda.
La dirección del cambio y el nivel son dimensiones diferentes. Una tasa puede bajar y conservar condiciones restrictivas según el entorno.
Para valorarlo se necesitan expectativas y otras variables; restar mecánicamente la inflación pasada a la referencia actual no produce una evaluación completa del costo futuro real.
La inflación oficial de septiembre fue de 29.73% anual, frente a 31.51% en agosto, según la cobertura de Turkish Minute. El avance mensual fue de 1.84%. 3 Una tasa anual menor describe desaceleración, pero los precios continuaron aumentando dentro de ese periodo.
El dato mensual tampoco debe confundirse con el anual. Uno compara septiembre con el mes anterior; el otro, con septiembre de 2025. Una moderación interanual puede coexistir con aumentos recientes que siguen siendo importantes para presupuestos y decisiones de compra.
La cobertura destacó vivienda y servicios asociados con 39.99% anual, transporte con 35.10% y alimentos con 27.62%. 3 Son rubros con pesos y funciones diferentes. No corresponde sumarlos para obtener inflación total ni asumir que cada hogar distribuye su gasto con la misma estructura.
Una familia puede enfrentar presión mayor en gastos difíciles de posponer, mientras otra tiene margen para modificar compras. El promedio agrega experiencias distintas. La mejora del indicador general necesita interpretarse junto con ingresos y compromisos, sin convertir desaceleración en recuperación automática de poder adquisitivo.
TurkStat publica además medidas con exclusiones específicas. La serie B de septiembre, que excluye determinados componentes, registró 29% anual y 2.01% mensual. 4 No es la inflación general ni una cifra que la sustituya: observa otra combinación para seguir tendencias.
El recorte tarda en llegar a contratos concretos
Las minutas de septiembre ofrecen un contraste tangible. Con datos al 4 de ese mes, el banco registró tasas de 44.4% para depósitos en liras, 49.3% para préstamos comerciales y 63% para consumo. 5 Son antecedentes, no ofertas financieras disponibles hoy.
La diferencia muestra por qué la referencia no es una lista universal de precios bancarios. Los intermediarios incorporan plazos, riesgo y costos de fondos.
Una reducción oficial puede modificar parte del entorno sin obligar a todos los productos a moverse con igual intensidad o en el mismo momento.
Un contrato existente también puede responder de manera distinta de uno nuevo. Sus condiciones determinan cómo se revisan pagos y cuándo. El anuncio no permite calcular cuánto ahorrará una familia sin conocer monto, plazo, tipo de interés y otras cláusulas particulares.
Para una empresa, la decisión de financiarse incluye ventas esperadas y capacidad de pago. Un costo algo menor puede mejorar una operación, pero no transforma un proyecto sin ingresos suficientes en uno viable.
Tampoco elimina riesgo de moneda cuando obligaciones e ingresos se expresan de formas diferentes.
Turkey Daily News corroboró la decisión y distinguió política monetaria de depósitos e hipotecas. 6 Su explicación ayuda a contextualizar el anuncio; no demuestra que bancos ya hayan modificado sus ofertas ni documenta una reacción general de prestatarios después del recorte.
La transmisión necesita tiempo y observaciones. Para establecer efectos concretos habría que seguir tasas efectivas, concesión de crédito y decisiones de gasto. Sin esas mediciones, es correcto describir canales posibles y evitar presentar resultados que las fuentes del día todavía no ofrecen.
Las expectativas también influyen antes de una reunión. Si participantes anticipan una decisión, algunos precios financieros pueden incorporarla con anterioridad. Eso no elimina su importancia, pero impide atribuir cualquier cambio posterior exclusivamente al anuncio sin revisar información y horarios de mercado.
El banco conserva cautela frente al riesgo energético. Fuente: comunicado del 22 de octubre. Ilustración e infografía original.
La energía mantiene abierta una fuente de presión
El comunicado de este jueves conserva alerta por energía y tensiones geopolíticas. El banco se reserva endurecer ante un deterioro significativo y persistente del panorama; mantiene un objetivo de mediano plazo de 5%. 1 No anunció que una nueva subida vaya a ocurrir necesariamente.
Esa condición describe una política dependiente de información. Reducir hoy no equivale a comprometer un camino irreversible. Si cambian los riesgos, la institución afirma que puede responder. Evaluar su coherencia exige revisar decisiones y explicaciones posteriores, no interpretar toda modificación como incumplimiento automático.
La OCDE señaló en junio dependencia de importaciones energéticas y fertilizantes. También advirtió sobre menor demanda europea y competencia china para exportaciones. 7 Es contexto de una evaluación anterior, no una reacción escrita al recorte del 22 de octubre ni una medición actual de cada exposición.
La energía puede afectar costos de transporte y producción, pero el traslado no es idéntico en todos los negocios. Contratos, competencia y capacidad de absorber aumentos intervienen. Una presión externa común puede distribuirse entre márgenes empresariales y precios finales de formas diferentes.
Una tasa no produce petróleo ni modifica directamente un suministro. Su objetivo opera sobre condiciones financieras y comportamiento de demanda y expectativas.
Esa limitación explica por qué enfrentar un choque de costos requiere evaluar persistencia y transmisión, en lugar de prometer una solución inmediata desde un solo instrumento.
La OCDE recomendó mantener restricción monetaria y respaldo fiscal, con ayudas energéticas focalizadas y temporales, además de productividad y renovables. 7 Son recomendaciones de junio. No prueban que todas esas medidas fueran adoptadas ni equivalen a una condena anticipada de cualquier ajuste posterior de tasas.
Los apoyos temporales plantean una distribución del costo. Compensar a quienes enfrentan mayores dificultades puede tener un objetivo distinto de subsidiar todo consumo. Para evaluar alternativas hacen falta beneficiarios, duración y financiamiento; una descripción general no sustituye conocer el diseño finalmente aplicado.
Los pronósticos tienen fecha y condiciones
La consulta del FMI publicada en febrero recomendó una combinación macroeconómica más estricta, comunicación e independencia reforzadas y una retirada de subsidios cuidadosamente secuenciada para proteger vulnerables. 8 Ese antecedente no es una evaluación en tiempo real del anuncio de hoy.
Su utilidad es mostrar que la estabilidad depende de varias políticas. Una decisión monetaria opera dentro de un entorno fiscal e institucional. Si otras medidas cambian gasto, expectativas o exposición externa, también modifican las condiciones que el banco debe considerar para sostener desinflación.
El FMI proyectó en febrero inflación de 23% al cierre de 2026. Un documento soberano depositado ante la SEC en septiembre recogió una previsión del banco central de agosto de 28% para ese cierre. 89 Son escenarios fechados, no dos mediciones rivales del mismo resultado observado.
Compararlos exige reconocer que incorporan información y supuestos diferentes. Una proyección puede revisarse sin que eso implique por sí solo una alteración de estadísticas. La revisión resulta informativa cuando explica qué cambió y qué incertidumbres permanecen, en vez de ocultar el escenario anterior.
El documento del emisor también recoge objetivos y proyecciones de años posteriores. 9 Su depósito no convierte esas cifras en garantía del regulador estadounidense. La responsabilidad de la previsión sigue asociada a quien la formuló y a las condiciones bajo las cuales se elaboró.
Una meta institucional tampoco tiene el mismo carácter que un pronóstico. La primera expresa el resultado hacia el que se orienta la política; el segundo calcula una evolución esperada. Confundir ambos permite presentar cualquier desviación temporal como abandono del objetivo sin revisar plazos ni decisiones.
Las proyecciones de crecimiento agregan otra escala. La OCDE esperaba en junio 3.1% para 2026 y 3.8% para 2027. 7 Son estimaciones anteriores, no expansión ya conseguida. El recorte de hoy no demuestra que se cumplirán ni permite atribuirle de inmediato actividad todavía no observada.
La lectura mexicana necesita reconocer diferencias
El caso turco muestra que precios y financiamiento requieren decisiones bajo incertidumbre. No ofrece una receta transferible sin ajustes. Estructura productiva, moneda, instituciones y exposición energética cambian entre países, de modo que comparar tasas nominales sin contexto produce conclusiones incompletas.
Para una empresa mexicana con alguna operación internacional, lo relevante sería identificar contratos y exposiciones concretas. Las fuentes no documentan una pérdida, ganancia o cambio de pedidos provocado por este recorte. La relación posible necesita evidencia propia antes de transformarse en repercusión nacional.
Tampoco puede afirmarse que una referencia de 36% represente un rendimiento seguro para cualquier inversionista. Tasa nominal, inflación, moneda y riesgo describen dimensiones distintas. El anuncio del banco no es una oferta universal ni elimina incertidumbre sobre resultados expresados en otra divisa.
Los movimientos de capital entre economías pueden responder a múltiples noticias. Sin cotizaciones verificadas y análisis temporal, atribuir un cambio del peso a esta resolución sería especulativo. Esta edición no presenta reacciones bursátiles o cambiarias que no pudo corroborar con hora y fuente suficientes.
El siguiente seguimiento tendrá que observar precios, crédito y explicaciones del banco. Una decisión aislada comunica dirección inmediata; su eficacia requiere datos posteriores. La cautela anunciada importa tanto como el recorte porque delimita qué condiciones podrían modificar la respuesta institucional.
Las minutas de septiembre situaron el crecimiento del segundo trimestre en 2.3% anual y 1.1% trimestral. 5 Son datos anteriores incluidos en el contexto de demanda. No equivalen al crecimiento de todo 2026 ni permiten calcular cuánto aportará la decisión anunciada este jueves.
Una variación trimestral y una anual pueden ofrecer imágenes distintas porque comparan bases diferentes. Leerlas juntas ayuda a reconocer impulso reciente y distancia respecto del año anterior. Sumarlas produciría una cifra sin interpretación válida y ocultaría la información que interesa distinguir.
El documento soberano de septiembre recogió previsiones de inflación de 15% para finales de 2027 y 9% para 2028, atribuidas al informe del banco de agosto. 9 Sus horizontes son posteriores; no describen precios ni garantizan una trayectoria sin interrupciones.
La diferencia entre inflación observada y esperada también importa al valorar tasas. Una decisión de financiamiento mira pagos futuros, mientras un índice publicado describe cambios ocurridos. Restar ambas cifras sin atender horizontes puede dar apariencia de precisión a una comparación que mezcla tiempos distintos.
Para hogares endeudados, el alivio depende además de cuánto cambia su ingreso y de otras obligaciones. Una tasa menor no cancela capital ni vuelve accesible cualquier cuota. La evaluación económica necesita considerar capacidad de pago, no solamente la dirección del instrumento monetario.
Para una empresa importadora, costos energéticos y condiciones financieras pueden moverse en direcciones distintas. Un recorte de referencia puede convivir con un insumo más caro. El efecto neto necesita datos de la operación, evitando convertir una señal favorable en una mejora de todos sus costos.
Reconocer incertidumbre sobre energía no equivale a abandonar una meta. Permite identificar qué riesgo seguirá vigilando y contrastar después si las decisiones guardan relación con las condiciones anunciadas.
Las conclusiones deberían conservar la separación entre datos, pronósticos y decisiones: cada elemento aporta una perspectiva, pero ninguno sustituye al resto cuando se intenta evaluar una desinflación que todavía está en construcción.
Turquía redujo la referencia y mantuvo abierta la defensa frente a inflación persistente. Ese equilibrio no resuelve por sí solo las presiones del hogar o de la producción.
Su prueba será conseguir desinflación sostenible sin convertir una expectativa de alivio en una promesa que los datos todavía no respaldan.
Fuentes y fechas
1. Banco Central de Turquía, comunicado 2026-45; 22 de octubre de 2026, decisión monetaria.
2. Mucahithan Avcioglu, Anadolu, recorte y reuniones previas; 22 de octubre de 2026, agencia estatal.
3. Turkish Minute, inflación oficial de septiembre y rubros; 5 de octubre de 2026, antecedente.
4. TurkStat, metadatos de IPC de septiembre, serie B; 5 de octubre de 2026, datos indexados.
7. OCDE, Economic Outlook, Turquía; 3 de junio de 2026, contexto y previsiones anteriores.
8. FMI, consulta Artículo IV 2025 de Turquía; publicación del 13 de febrero de 2026, antecedente.