El Reino Unido recibió este miércoles dos señales que estrechan sus opciones económicas: la inflación volvió a acelerarse y la deuda pública superó nominalmente los tres billones de libras. El resultado combina presión sobre presupuestos familiares con mayores exigencias para financiar servicios y atender intereses.
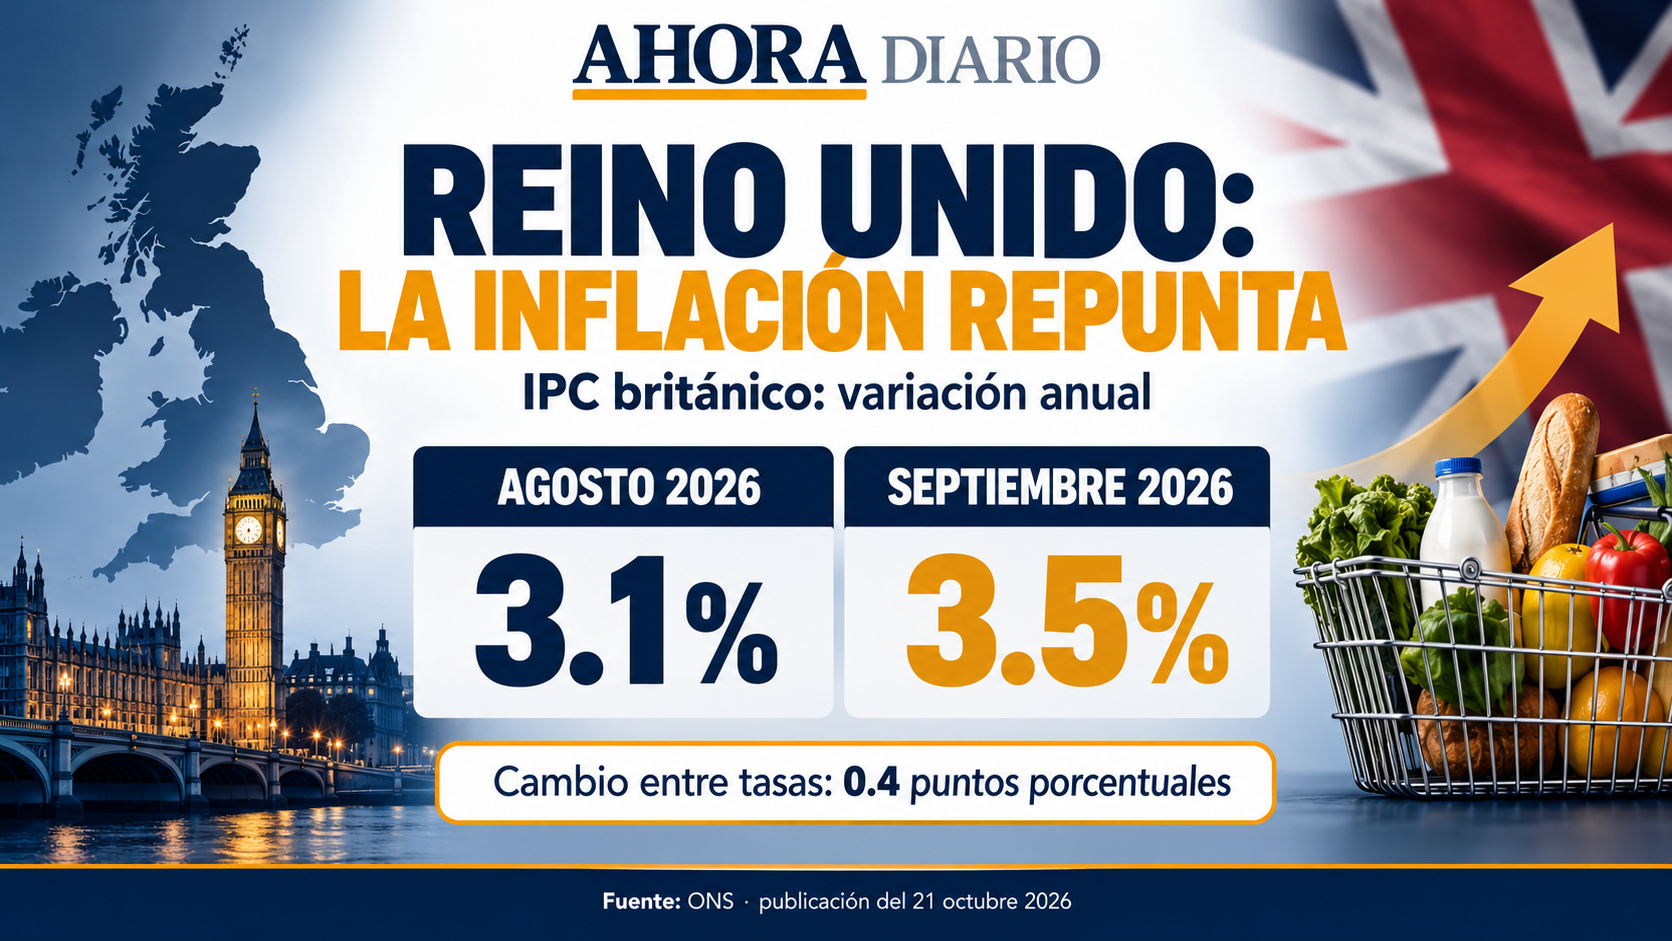
IPC británico anual: agosto y septiembre de 2026. Fuente: ONS, publicación del 21 de octubre. Ilustración e infografía original.
La Oficina Nacional de Estadísticas, ONS, publicó que el índice de precios al consumidor aumentó 3.5% anual en septiembre, frente a 3.1% en agosto.
Otro resumen oficial situó la deuda neta pública, excluyendo bancos públicos, en tres billones cinco mil millones de libras, equivalente al 94% del PIB. 12
Son indicadores diferentes. El primero describe la velocidad de aumento de una canasta de precios; el segundo, una posición financiera acumulada. Juntos plantean una tensión: aliviar el costo de vida requiere recursos, mientras las decisiones fiscales y monetarias deben considerar inflación y condiciones de financiamiento.
El dato de precios no representa una nueva decisión de tasas. La última resolución comprobada del Banco de Inglaterra mantuvo su referencia en 3.75% en septiembre; la próxima está programada para el 5 de noviembre.
Entre ambos momentos, las nuevas estadísticas modifican la información disponible para decidir. 3
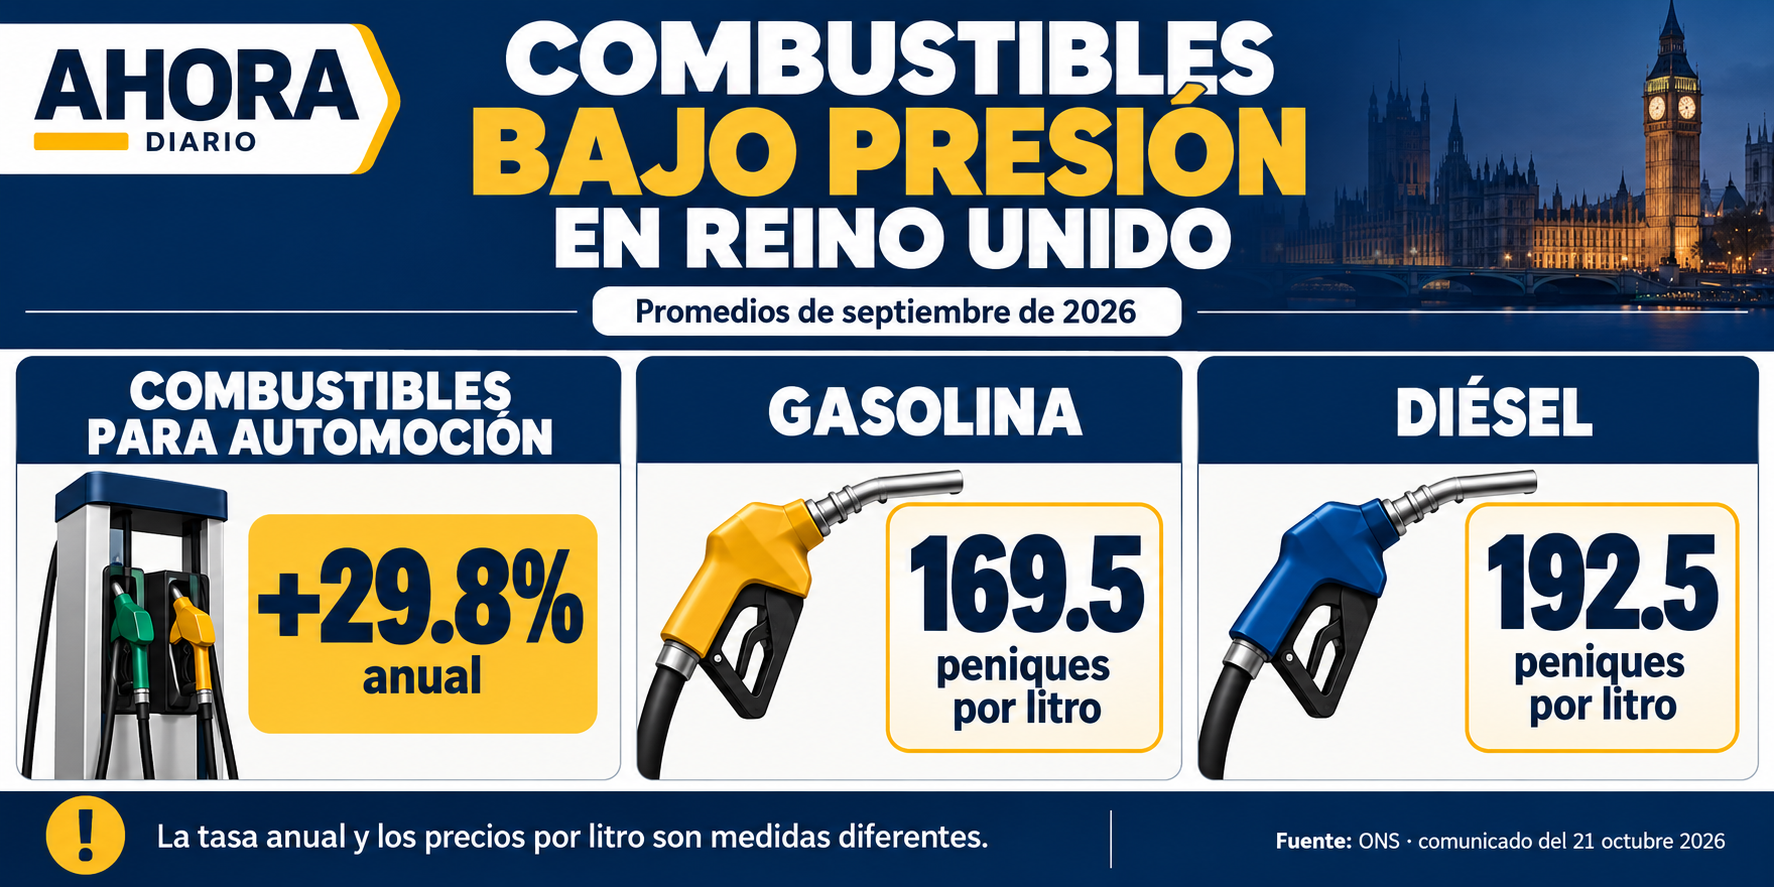
Combustibles británicos: variación anual y precios promedio de septiembre. Porcentajes y peniques por litro son unidades diferentes. Ilustración e infografía original.
Los combustibles empujan la presión sobre los hogares
El transporte aportó la mayor presión al cambio de la inflación anual, particularmente los combustibles, que subieron 29.8% interanual. La gasolina promedió 169.5 peniques por litro y el diésel 192.5 en septiembre. Son promedios de ese mes, no precios observados hoy en una estación específica. 1
Para un hogar que utiliza automóvil, el combustible compite con otros gastos. Su efecto depende de recorridos, alternativas de transporte e ingresos disponibles. El mismo incremento puede absorberse reduciendo ahorro, cambiando viajes o recortando compras; no existe una respuesta idéntica para todas las familias.
Los negocios enfrentan otra distribución del costo. Algunos pueden ajustar tarifas; otros operan con contratos o competencia que limitan el traslado. Cuando absorben el aumento, se reduce su margen. Cuando lo transmiten, los compradores reciben parte de la presión.
El resultado depende de condiciones sectoriales y comerciales.
La distinción entre nivel de precios e inflación ayuda a entender el problema. Una tasa menor no significa que los precios regresen al punto anterior.
Si continúan aumentando, aunque más lentamente, el gasto puede seguir elevado respecto del ingreso y sostener la sensación de pérdida de capacidad de compra.
También importa distinguir porcentajes de puntos porcentuales. Pasar de 3.1% a 3.5% representa 0.4 puntos porcentuales de aceleración, no una subida de 0.4% en el precio de cada producto. El cambio compara dos tasas anuales, cada una calculada respecto de su propio periodo anterior.
La lectura mensual general fue de 0.4%. El índice subyacente registró 2.8% anual. 1 La primera cifra describe un movimiento entre meses; la segunda, una comparación anual que excluye determinados componentes. Ninguna debe presentarse como sustituto directo del indicador general ni de la experiencia individual.
El efecto de base añade otra dificultad. Una tasa anual compara el nivel actual con el de doce meses antes; puede aumentar porque cambió el presente, el punto de comparación o ambos.
Para interpretar la tendencia es necesario observar las referencias temporales, no solamente la dirección de un porcentaje.
La deuda cruza un umbral nominal sin probar insolvencia
El resumen de finanzas públicas de la ONS estimó un endeudamiento neto de 24,520 millones de libras en septiembre, excluyendo bancos públicos. Es un flujo mensual distinto de la deuda total. La estimación de deuda y su proporción económica es provisional y puede revisarse. 2
El umbral de tres billones tiene fuerza informativa, pero no constituye por sí mismo una frontera entre solvencia e insolvencia. Evaluar capacidad de financiamiento exige considerar ingresos, crecimiento, vencimientos y costos. Un número redondo no responde esas preguntas ni determina automáticamente una crisis.
La unidad requiere cuidado: tres billones cinco mil millones en español corresponde a 3.005 trillion en la notación inglesa. Confundir el billón español con el billion inglés reduciría la magnitud por mil. Mantener escritas las unidades evita trasladar al lector una comparación financiera equivocada.
La proporción sobre el producto también tiene dos componentes. Puede cambiar porque se modifica la deuda, porque crece o disminuye la economía medida o por una combinación. Una deuda nominal mayor no implica necesariamente una proporción mayor; ambas medidas describen aspectos relacionados, pero diferentes.
La ONS indicó que la proporción era menor que un año antes. También explicó que el endeudamiento mensual superó al del septiembre anterior porque el gasto, incluidos intereses, creció más que los ingresos.
El acumulado fiscal seguía por debajo del año previo, aunque sobre el pronóstico presupuestario. 2
Esa combinación impide resumir todas las comparaciones como un deterioro uniforme. Un mes puede empeorar mientras el acumulado conserva una mejora. Elegir únicamente la comparación más favorable o más negativa ocultaría parte del panorama y dificultaría evaluar si la trayectoria se sostiene.
La presión de intereses reduce flexibilidad cuando una parte mayor de los recursos debe atender compromisos financieros. No convierte todo gasto restante en prescindible. Servicios, inversión y protección social tienen objetivos que deben evaluarse junto con sus costos y las fuentes disponibles para financiarlos.
Un ajuste fiscal también puede distribuir sus efectos de maneras diferentes. Reducir mantenimiento, posponer inversión o modificar transferencias no produce las mismas consecuencias.
El monto total ayuda a dimensionar una decisión, pero no explica por sí solo quién asume su costo ni qué capacidad futura se conserva.
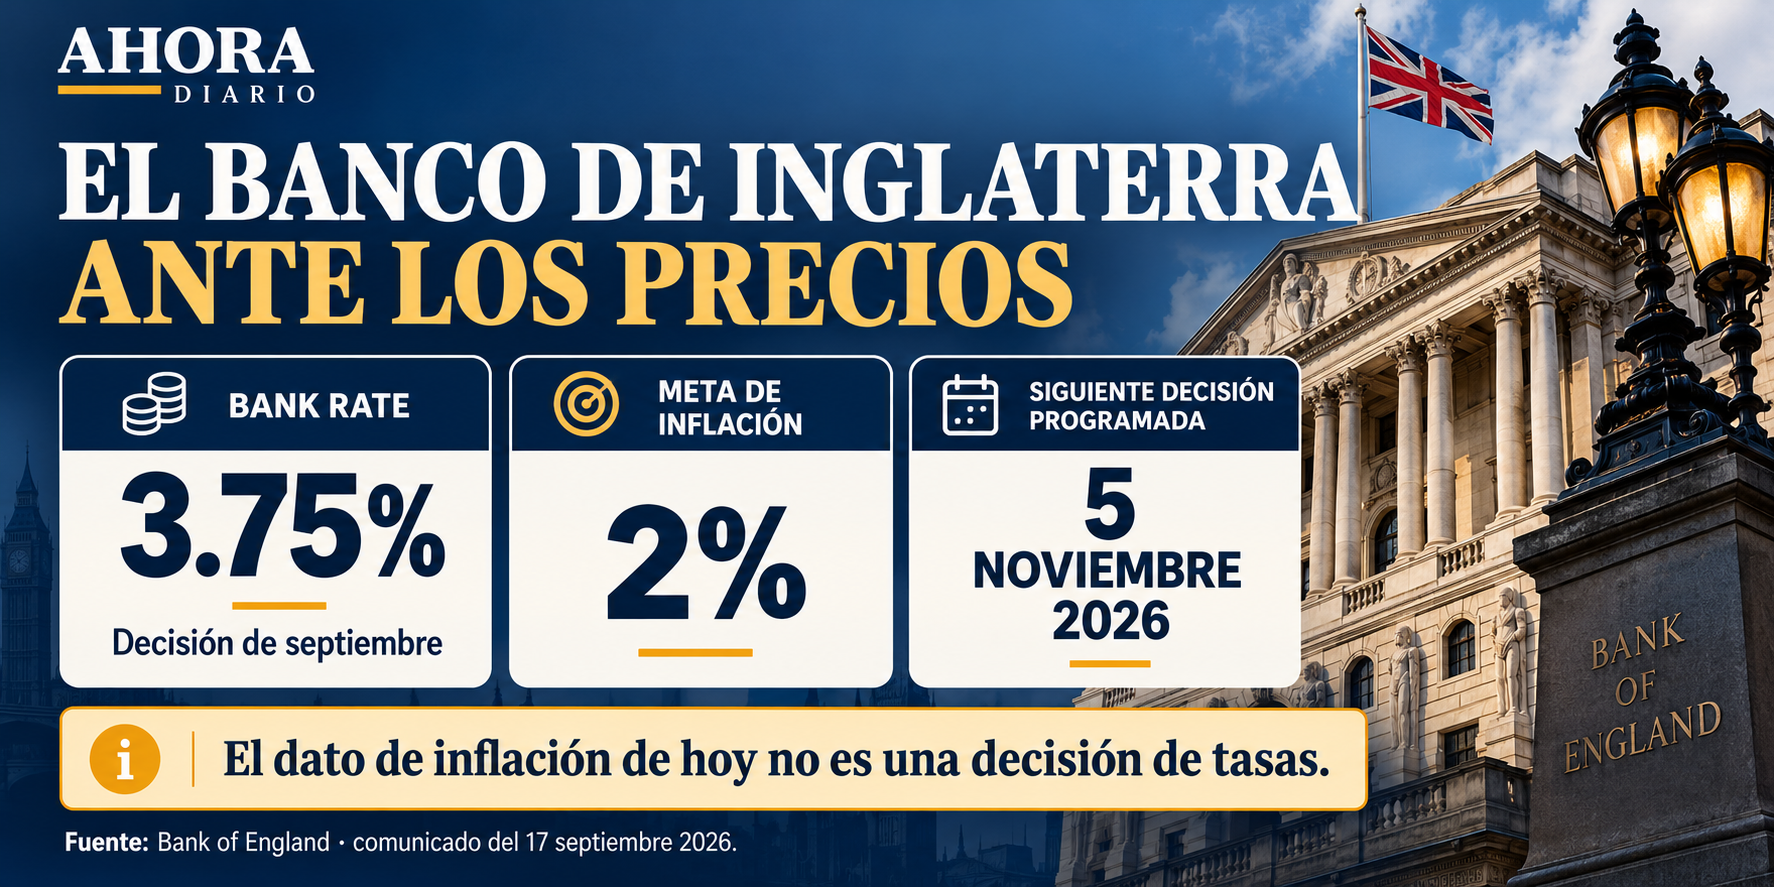
Referencia monetaria confirmada en septiembre; la siguiente decisión está programada para el 5 de noviembre. Fuente: Banco de Inglaterra. Ilustración e infografía original.
El banco central evalúa más que una lectura de precios
La decisión de septiembre fue de seis votos contra tres; la minoría prefería elevar la tasa a 4%. El objetivo de inflación del banco es 2%. El comité advirtió incertidumbre sobre duración del choque energético y su transmisión a precios y salarios.
Es un antecedente, no un anuncio de hoy. 3
Una subida de tasas no crea combustible ni corrige directamente una interrupción de suministro. Busca influir sobre condiciones financieras, demanda y persistencia de presiones. Esa intervención tiene costos sobre prestatarios y actividad, por lo que el banco necesita evaluar riesgos en más de una dirección.
La transmisión tampoco ocurre simultáneamente para todos. Un deudor con condiciones fijas puede recibir el cambio al renovar; otro con tasa variable enfrenta una relación distinta.
El efecto sobre gasto depende además de ingresos y ahorros, de modo que el promedio monetario no describe cada contrato.
El Banco de Inglaterra señaló que tasas de mercado pueden presionar costos crediticios incluso antes de modificar su referencia. 3 Las expectativas sobre decisiones futuras afectan cotizaciones actuales. Sin embargo, la tasa oficial, el rendimiento de un bono y una oferta hipotecaria siguen siendo variables distintas.
Para una empresa que busca financiamiento, el costo final incorpora riesgo propio, plazo y condiciones del intermediario. Una cifra del banco central sirve como referencia del entorno, pero no permite calcular su préstamo. Hacen falta términos contractuales y una evaluación de capacidad de pago.
Reuters informó hoy que la inflación superó el consenso de 3.4% recogido entre analistas. 4 La diferencia describe una sorpresa frente a expectativas, no dos resultados oficiales. Puede cambiar interpretaciones del mercado, aunque no determina qué votará cada integrante del comité en noviembre.
Las probabilidades implícitas en cotizaciones tampoco son decisiones. Cambian con información y posiciones de participantes. Una expectativa muy extendida puede terminar confirmándose o revisarse antes de la reunión. Para el lector conviene conservar esa diferencia entre anticipación financiera y resolución institucional.
El alivio fiscal y el control de precios tienen tensiones
La presión sobre familias genera demandas de apoyo. Sin embargo, las medidas pueden proteger grupos distintos y requerir financiamiento diferente. Un subsidio general y una ayuda focalizada no tienen el mismo alcance, costo ni efecto distributivo. Evaluarlos exige revisar diseño, duración y población atendida.
Si el gobierno compensa parte de un precio, ese costo no desaparece: cambia quién lo paga y cuándo. Puede financiarse con ingresos presentes, reasignaciones o endeudamiento. La comparación necesita incluir esa fuente, además del beneficio inmediato para quienes reciben la ayuda.
Los apoyos temporales también requieren una salida clara. Una condición extraordinaria puede prolongarse más de lo esperado y convertir una intervención breve en compromiso duradero. Definir criterios de revisión ayuda a distinguir protección frente a un choque de una obligación permanente sin recursos identificados.
Nada de esto permite atribuir a un presupuesto todavía no aprobado una medida concreta. Las propuestas y expectativas deben distinguirse de decisiones vigentes. Al corte de esta edición, el dato comprobado es la nueva información estadística y la resolución monetaria anterior que continúa siendo referencia.
La evaluación conjunta obliga a evitar respuestas automáticas. Ajustar gasto puede afectar actividad; sostenerlo sin financiamiento suficiente puede aumentar otras presiones. La decisión pública necesita explicar prioridades y consecuencias, especialmente cuando el alivio inmediato compite con compromisos que se extienden durante varios años.
México tiene vínculos comerciales, no una inflación idéntica
La guía comercial del gobierno británico sitúa el intercambio bilateral de bienes y servicios con México en siete mil millones de libras durante 2025. Desde la perspectiva británica, las importaciones desde México fueron 3.3 mil millones y las exportaciones hacia México 3.7 mil millones.
Son antecedentes anuales. 5
Data México, de la Secretaría de Economía, reporta para julio de 2026 exportaciones mexicanas de mercancías al Reino Unido por 283 millones de dólares e importaciones por 257 millones. 6
No deben sumarse al total británico: cambian periodo, moneda y cobertura de bienes frente a bienes y servicios.
Esos vínculos permiten identificar canales posibles. Si compradores británicos enfrentan menor ingreso disponible o crédito más costoso, podrían ajustar pedidos. La consecuencia para un proveedor mexicano dependería de su producto, sus contratos y sus clientes. Los nuevos datos no cuantifican una caída de ventas mexicanas.
El marco institucional también importa. Una declaración ministerial del Parlamento británico confirmó la entrada en vigor del CPTPP entre Reino Unido y México el 22 de junio de 2026. 7 Es un antecedente comercial; no significa que cualquier operación obtenga automáticamente el mismo beneficio.
Para empresas, elegir un régimen comercial requiere revisar reglas aplicables y condiciones de origen. El acceso preferencial y la demanda son preguntas distintas: una operación puede cumplir requisitos arancelarios y enfrentar menor interés de compradores, o encontrar demanda sin aprovechar una preferencia disponible.
La libra y el peso incorporan factores adicionales. Moneda del contrato, momento de cobro y condiciones de conversión modifican exposición. No puede deducirse un movimiento automático del peso a partir de la inflación británica o de la siguiente tasa del Banco de Inglaterra.
Los combustibles ofrecen un canal global compartido, pero Reino Unido no transmite su índice de precios mecánicamente a México. Canastas, impuestos y condiciones locales son diferentes.
El seguimiento útil combina pedidos, costos y financiamiento propios con la evolución externa, sin sustituir una economía por la otra.
Los plazos de la deuda importan para valorar sensibilidad a tasas. Una obligación que vence pronto plantea necesidades distintas de otra con pagos alejados. El saldo agregado no describe ese calendario; por eso una evaluación completa necesita conocer composición y condiciones además del monto.
La financiación pública y la privada pueden compartir referencias sin tener condiciones idénticas. Una empresa enfrenta su propio riesgo y un hogar acredita ingresos. El rendimiento no es una oferta universal de préstamo, aunque influya en el entorno donde los intermediarios toman decisiones.
Para exportadores, una revisión de pedidos ofrece información directa que una conclusión general sobre inflación extranjera. Importan concentración de clientes y posibilidad de ajustar contratos. Un mercado británico bajo presión puede conservar demanda en algunos productos y reducirla en otros.
La moneda contractual también puede distribuir el riesgo entre comprador y vendedor. Cobrar en libras, dólares o pesos no produce la misma exposición.
Evaluar esa diferencia requiere plazos y obligaciones específicas; la noticia macroeconómica ayuda a formular preguntas, pero no sustituye una revisión de cada operación.
Mientras tanto, la combinación de precios y deuda reclama decisiones que expliquen costos presentes y compromisos futuros, con atención a sus efectos sobre hogares y empresas.
La publicación de este miércoles deja un dilema concreto: precios más persistentes conviven con obligaciones fiscales elevadas. La respuesta británica dependerá de nuevas decisiones y de la duración de sus presiones.
Para México, la utilidad está en reconocer exposiciones verificables y preparar escenarios, sin atribuir impactos que no fueron medidos.
Fuentes y fechas
1. ONS, inflación de septiembre de 2026; publicación del 21 de octubre de 2026.
4. Reuters vía MarketScreener, inflación y expectativas; 21 de octubre de 2026, reporte matutino.
6. Secretaría de Economía, Data México, Reino Unido, mercancías de julio de 2026; consulta al corte.