La Semana Ahora | Política de México | 21 de octubre de 2026 | Corte: 20:05, Monterrey
El Gobierno federal presentó este miércoles un balance de su vigilancia sobre combustibles y abrió otra discusión: cambiar las reglas de intermediación comercial.
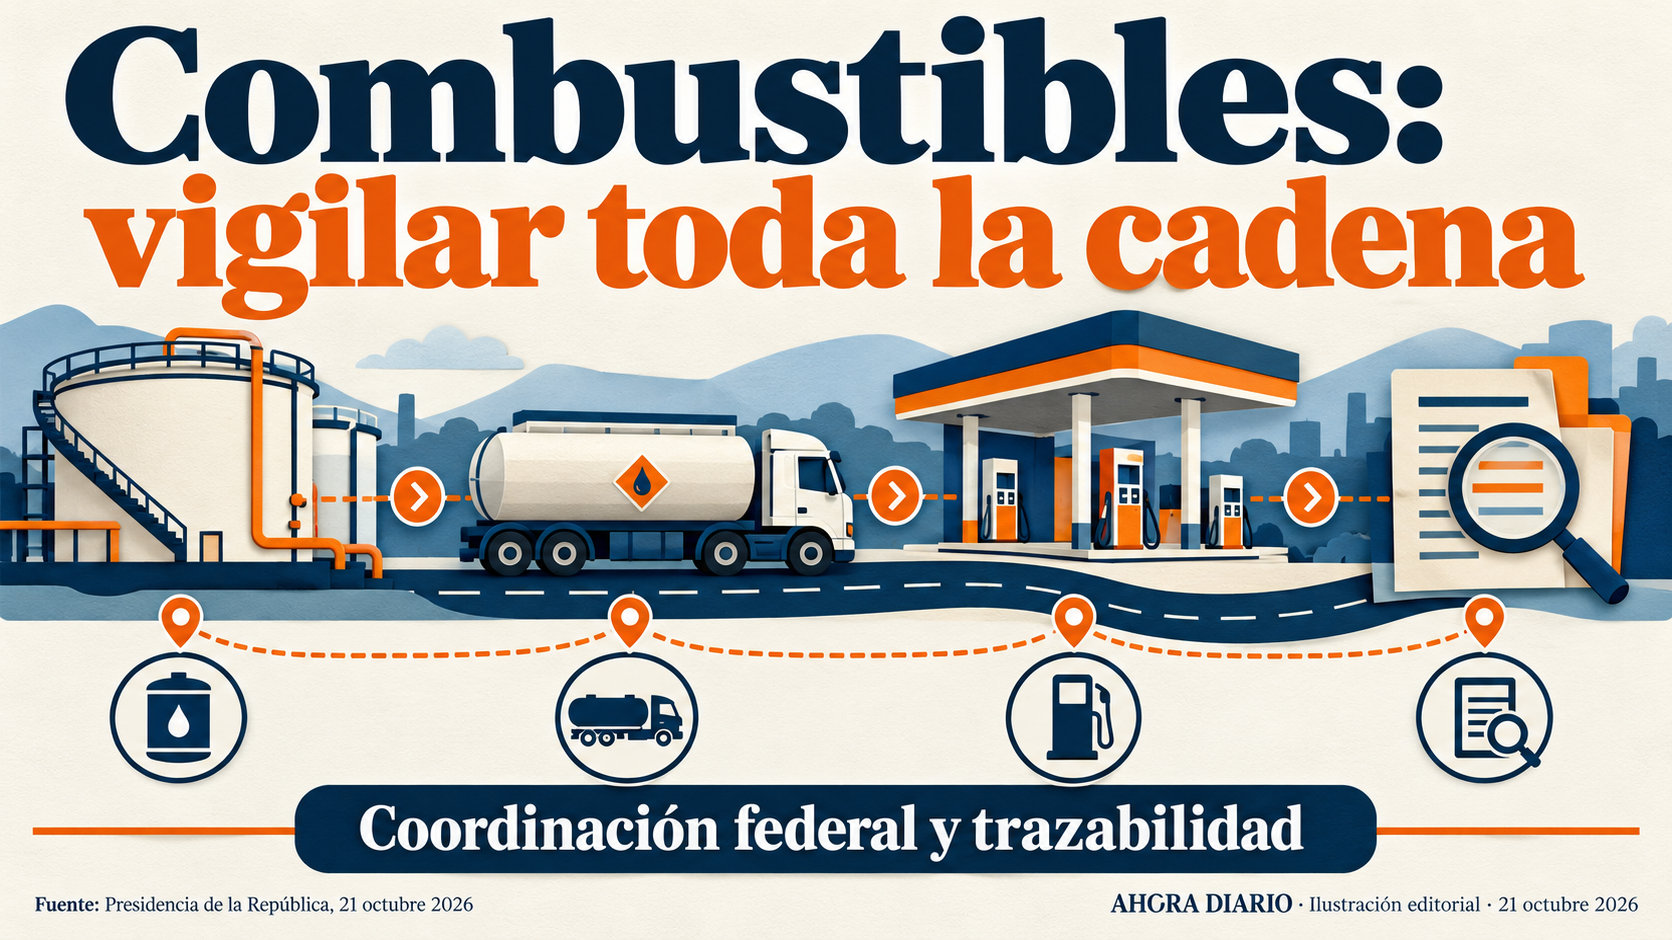
La vigilancia relaciona recorrido físico y documentos. Esquema basado en los controles volumétricos del SAT y el anuncio federal. Ilustración e infografía original.
El anuncio combina una cifra tributaria favorable con una exigencia pendiente de rendición de cuentas: demostrar cómo se obtuvieron y verificaron sus resultados.
Según la presentación recogida por Radio Fórmula, el Gobierno informó de 48,411 millones de pesos adicionales de IEPS acumulados hasta septiembre de 2026 frente a 2025. El Ejecutivo atribuyó ese incremento al combate al comercio ilícito de combustibles.
No se trata de dinero decomisado ni recuperado mediante sentencia. 1
El registro de prensa de Presidencia confirma la fecha y la cantidad central anunciada. Su contenido íntegro no estuvo disponible para consulta directa. 2 La atribución importa: las cantidades describen el balance gubernamental, no una auditoría independiente realizada para este reportaje.
La otra novedad es una evaluación sobre posibles cambios a comercializadores e intermediarios. El Debate reportó esa intención, junto con instrumentos de monitoreo. 3 No documentó una iniciativa presentada o aprobada; una reforma en estudio todavía no modifica las actividades permitidas por la legislación vigente.
El control necesita seguir litros y documentos
La vigilancia plantea un problema concreto: relacionar el recorrido físico del producto con los registros que describen su importación, traslado y venta. El volumen que entra, lo almacenado y lo vendido necesitan referencias compatibles.
Sin esa conciliación, un expediente comercial puede explicar solo una parte del recorrido.
El SAT define controles volumétricos que vinculan entradas, salidas y existencias con facturas o pedimentos. 4 La finalidad es relacionar cantidades y documentación de operaciones dentro de la cadena de hidrocarburos y petrolíferos. Un registro aislado no equivale a una conclusión sobre cumplimiento.
En términos de revisión, una diferencia abre preguntas: si ambos datos corresponden al mismo producto, periodo y operación. Detectarla es distinto de explicarla. La utilidad de una herramienta depende de que permita reconstruir el movimiento, no solamente señalar que dos cifras no coinciden.
Las obligaciones descritas por el SAT incluyen equipos y programas, archivos diarios y mensuales en formatos XML o JSON y certificados de funcionamiento. También contemplan mecanismos para identificar características del combustible, como los dictámenes aplicables. 5 Son instrumentos previos al anuncio de este miércoles.
La tecnología puede facilitar búsquedas, pero no garantiza por sí sola datos correctos. Un error repetido entre sistemas conserva su apariencia de consistencia. Una conciliación confiable necesita calidad de captura, identificación de operaciones y una manera verificable de corregir información sin borrar su historial.
Para una empresa, conservar trazabilidad significa poder explicar una diferencia con documentos pertinentes. Para la autoridad, implica reconocer qué encontró, cómo lo corroboró y qué consecuencia corresponde. Esa relación permite distinguir supervisión de una acumulación de alertas que todavía requieren revisión.
La consulta de permisos del SAT remite al registro de la Comisión Nacional de Energía. 6 Es una herramienta existente para revisar autorizaciones y no debe confundirse con la propuesta de mostrar públicamente toda la cadena empresarial anunciada durante la presentación.
Conocer un permiso y reconstruir una operación son preguntas relacionadas, pero distintas. Una autorización identifica facultades de un sujeto; el expediente de una venta o traslado necesita documentación propia. Presentar una consulta registral como comprobación completa dejaría sin examinar cómo se realizaron actividades concretas.
Coordinar instituciones no sustituye sus atribuciones
Radio Fórmula reportó coordinación de 16 instituciones y un Centro de Análisis de Datos de Hidrocarburos. 1 El Debate también describió una Plataforma Unificada para Monitoreo de Combustibles. 3 Las fuentes consultadas no permiten establecer que todos sus módulos e intercambios estén plenamente implementados.
El reparto de funciones importa porque supervisar impuestos, regular una actividad e investigar delitos requieren procedimientos diferentes. Compartir información puede mejorar una revisión, pero no convierte automáticamente una discrepancia tributaria en una responsabilidad penal ni vuelve intercambiables las decisiones de cada autoridad.
Un sistema compartido necesita identificar quién proporciona datos, quién los valida y quién responde por una corrección. Si varias instituciones reciben una alerta, su multiplicación no demuestra que existan varias pruebas independientes. Pueden estar consultando el mismo registro y reproduciendo la misma inconsistencia.
La coordinación también plantea oportunidad. Un dato útil para revisar operaciones pasadas puede llegar demasiado tarde para una intervención preventiva. Evaluar una plataforma requiere conocer qué información recibe, con qué retraso y para qué decisiones está disponible, sin asumir que digitalización significa seguimiento instantáneo.
Las fuentes públicas revisadas no incluyen protocolos completos del nuevo intercambio ni indicadores de errores. Tampoco permiten reproducir sus resultados. Esa limitación deja abierta una evaluación operativa; no demuestra que el mecanismo sea ineficaz, pero impide considerar su funcionamiento integral como un hecho comprobado.
La transparencia puede conservar información comercial sensible y, al mismo tiempo, explicar reglas de validación y resultados agregados. No hace falta publicar detalles de cada operación para mostrar cuántas alertas se aclararon y cuántas produjeron una resolución.
El diseño debe distinguir protección de datos y ausencia de evaluación.
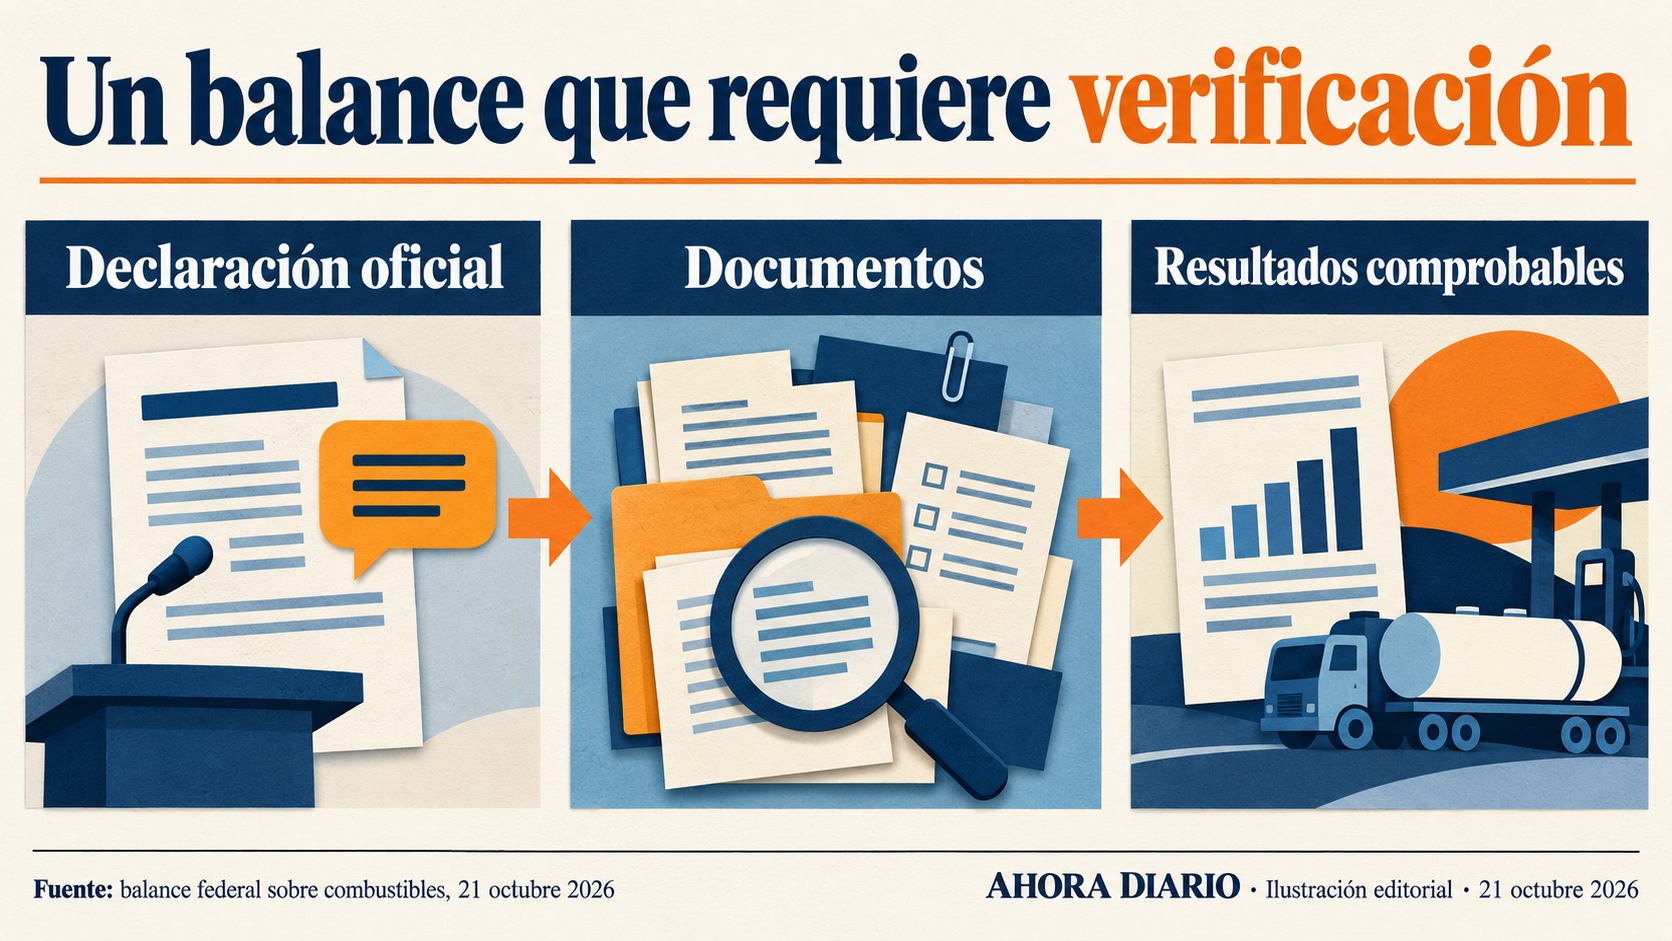
Una declaración oficial necesita documentos y resultados verificables. Las cifras anunciadas no son una auditoría independiente. Ilustración e infografía original.
El balance tributario no es una cuenta de delitos resueltos
La Jornada atribuyó al informe federal un desbalance de 8,824 millones de litros en 2025 y una estimación de IEPS no percibido cercana a 61 mil millones de pesos. Son cálculos gubernamentales sobre aquel periodo, no prueba individual de conductas delictivas. 7
No corresponde restar ese monto a los ingresos adicionales anunciados para 2026 ni calcular una proporción recuperada. Cambian periodo y concepto. Un cálculo de recaudación no percibida y una comparación de ingresos posteriores necesitan una metodología compatible antes de integrarse en un mismo balance.
La atribución causal requiere información adicional. Para demostrar cuánto del aumento proviene de una política sería necesario separar otros cambios relevantes y explicar el método.
Las fuentes revisadas no ofrecen un anexo que permita reproducir esa evaluación, por lo que la relación permanece como afirmación del Gobierno.
El mismo cuidado aplica al número de actuaciones. Una inspección, una multa y una denuncia representan etapas y efectos diferentes. Acumularlas bajo una sola categoría puede inflar la impresión de resultados sin mostrar qué fue confirmado o cuántos procedimientos siguen abiertos.
La Jornada también reportó, según el informe, 2,224 empresas cerradas por vender sin permiso y 6,483 multas a 2,032 gasolineras. 7 La cobertura no aporta resoluciones individuales suficientes para evaluar cada medida. Esas cifras no deben presentarse como sentencias penales.
Imagen Radio desglosó 152 denuncias del SAT, 127 de la Procuraduría Fiscal, 150 de la CNE y 11 de aduanas. 8 Su suma no identifica personas únicas ni casos resueltos.
Una misma cadena de operaciones puede generar revisiones distintas, algo que exige conocer expedientes para establecer correspondencias.
El resultado público más informativo separaría procedimientos iniciados, aclaraciones, medidas firmes e ingresos determinados o efectivamente cobrados. Cada categoría responde a una pregunta. Esa separación evita convertir volumen de actividad administrativa en una medida automática de eficacia o de disminución del mercado ilícito.
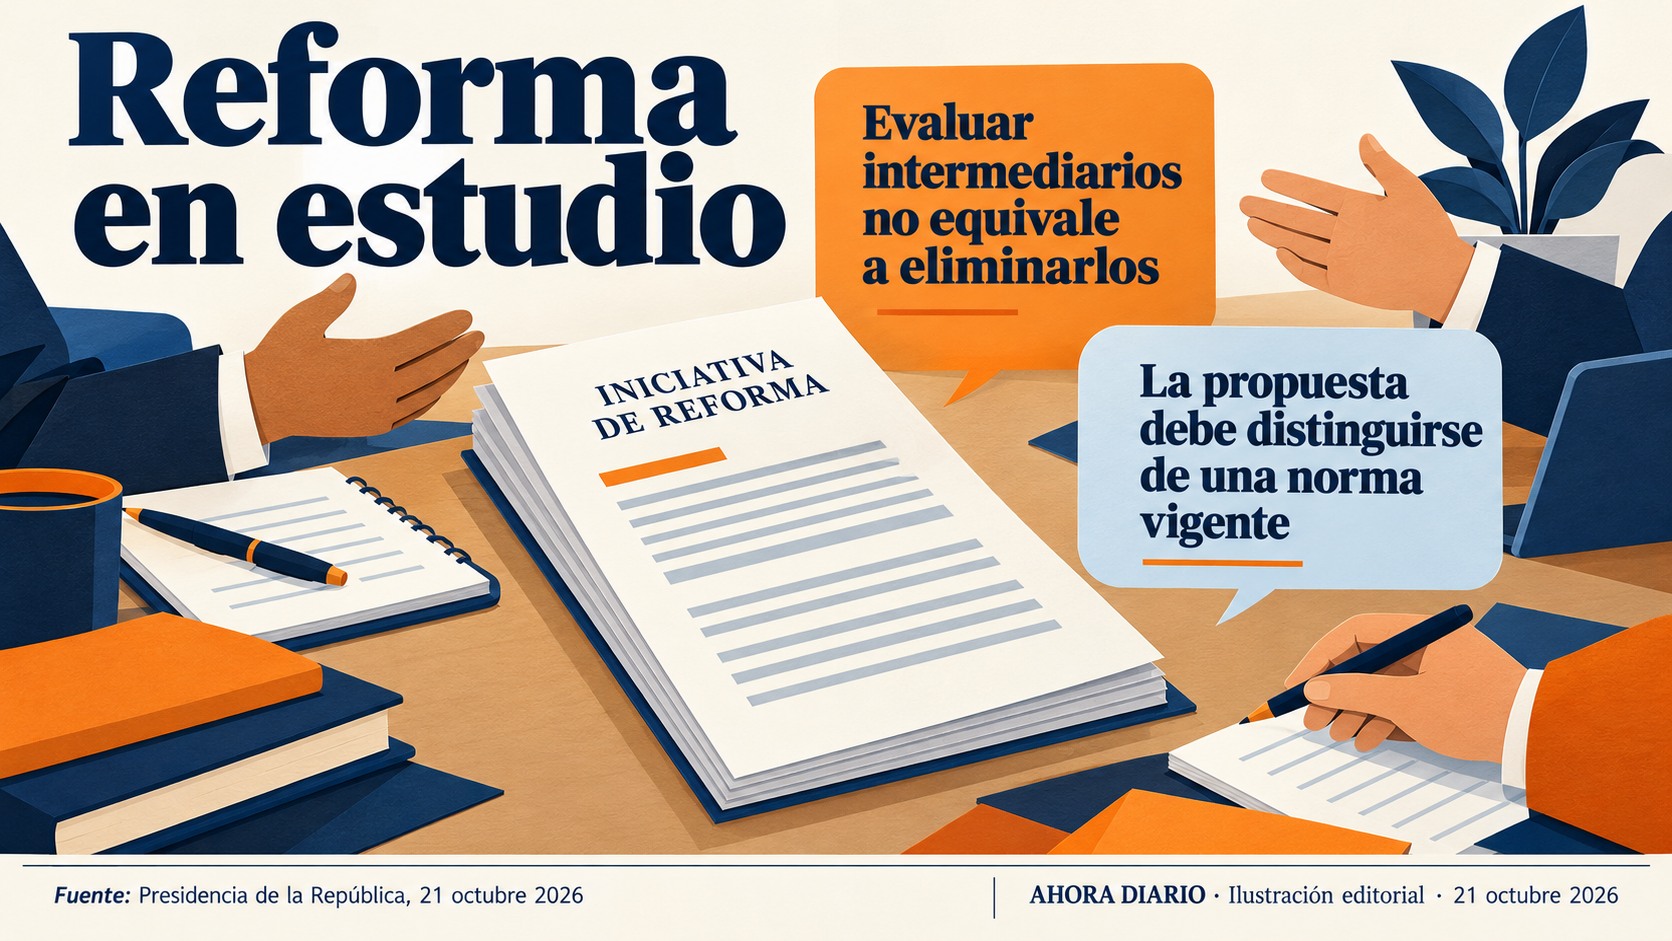
Evaluar una reforma no modifica la ley vigente, que permite contratar logística. Fuentes: anuncio recogido por El Debate y artículo 82 de la ley. Ilustración e infografía original.
La ley permite contratar servicios de logística
La Ley del Sector Hidrocarburos reconoce permisos de comercialización. Su artículo 82 permite adquirir y vender a sujetos autorizados y contratar transporte, almacenamiento y distribución, con obligaciones informativas.
El artículo 76 distribuye facultades entre autoridades según actividad y producto; el 83 regula distribución como actividad diferenciada. 9
Por ello, carecer de transporte o almacenamiento propios no demuestra ilegalidad por sí solo. La posibilidad de contratar servicios impide equiparar intermediación y delito. Determinar incumplimientos exige revisar autorizaciones y operaciones, no deducirlos únicamente de la forma empresarial elegida.
La distinción afecta el alcance de cualquier reforma. Limitar una figura comercial podría modificar relaciones contractuales y responsabilidades. Antes de evaluar consecuencias concretas hace falta conocer un texto: actividades afectadas, excepciones y mecanismos de transición. Las fuentes consultadas no documentan esos elementos al corte.
Cambiar una regla y aplicar las existentes son tareas distintas. Una propuesta puede buscar corregir problemas de diseño, mientras la supervisión determina si una operación cumple obligaciones actuales. El anuncio de una revisión legal no prueba que cualquier actividad hasta ahora permitida fuera necesariamente irregular.
Para las empresas autorizadas, la incertidumbre normativa tiene un contenido práctico: qué contratos seguirían siendo posibles y qué obligaciones cambiarían. Una transición clara permitiría distinguir adaptación al nuevo régimen de incumplimiento del anterior. Sin propuesta escrita, atribuir efectos definidos sería anticipar una decisión todavía inexistente.
El debate tampoco necesita reducirse a intermediarios buenos o malos. Su evaluación puede considerar qué función realizan, qué información aportan y qué riesgos permiten controlar. La consecuencia jurídica debe corresponder a conductas y reglas concretas, no a una etiqueta que sustituya su revisión.
La evaluación pública necesita indicadores que puedan seguirse
Antes de la presentación, Alicia Salgado escribió en Excélsior sobre problemas de credibilidad y gobierno corporativo en Pemex, reclamando metas e información claras. 10
Es una columna de opinión previa, no una verificación del balance tributario conocido después ni una reacción de especialistas consultados para esta edición.
La exigencia de metas permite plantear una evaluación útil: qué problema busca reducir cada herramienta y con qué evidencia se observará el cambio. Una plataforma puede mejorar calidad de información sin producir inmediatamente un ingreso adicional. El indicador elegido debe corresponder a su función.
También importa comparar periodos compatibles. Un acumulado parcial no equivale a un año completo; una cifra de denuncias no mide por sí misma el tamaño del comercio ilícito. Conservar esas referencias permite revisar avances sin convertir diferencias metodológicas en éxitos o fracasos aparentes.
Una política sostenida necesita mostrar correcciones cuando aparecen fallos. Si una alerta resultó equivocada, conocer cómo se aclaró ayuda a evaluar controles. Si hubo incumplimiento, explicar el resultado conforme avanza el procedimiento aporta más que repetir indefinidamente la cifra de actuaciones iniciales.
Dentro de la estimación de 2025, La Jornada reportó que el Gobierno atribuyó a comercializadores 6,352 millones de litros, equivalentes según el funcionario a 44,468 millones de pesos. 7 El desglose continúa siendo una estimación oficial, sin identificar responsabilidades individuales de todas las empresas.
Su interpretación exige explicar qué diferencia se está midiendo. El volumen físico, su valor comercial y el impuesto asociado no son cantidades intercambiables. Un balance necesita definir producto, unidad y periodo antes de presentar equivalencias; de otro modo, la cifra pierde posibilidad de comprobación.
La ley consultada fue publicada el 18 de marzo de 2025. 9 Ese antecedente ubica la base normativa: el anuncio de hoy se enfrenta a un régimen existente, no a una ausencia general de reglas sobre quién puede comercializar y qué información debe proporcionar.
Contratar logística puede separar propiedad del combustible y prestación del servicio. Para seguir una operación importa relacionar sujetos y documentos, sin suponer que todo movimiento corresponde al propietario de la infraestructura. La revisión necesita reconstruir esas relaciones autorizadas antes de evaluar posibles incumplimientos.
Los certificados de funcionamiento de equipos tienen un propósito distinto de las facturas. Unos se relacionan con la operación de instrumentos; otras documentan transacciones. Revisar ambos ayuda a plantear preguntas diferentes, pero ninguno debe presentarse como sustituto universal de todos los demás elementos del expediente.
La identidad del producto también es relevante para conciliar registros. Una comparación no puede apoyarse solo en que dos documentos hablan de combustible: necesita características compatibles y referencias claras. Es una exigencia del análisis de información, no una acusación sobre operaciones determinadas.
La evaluación pública podría separar claramente capacidad realmente instalada y uso efectivo. Disponer de una herramienta permite realizar ciertas tareas; mostrar cuántas se ejecutaron y qué resultados tuvieron permite valorar su aprovechamiento. Confundir ambas categorías convertiría el anuncio tecnológico en una demostración anticipada de eficacia.
El seguimiento debe distinguir además recursos tributarios determinados y cobrados. Una obligación identificada no es necesariamente ingreso disponible en el mismo momento. Explicar periodos y estado de cada cantidad ayuda a evitar que actuaciones administrativas y entradas de efectivo aparezcan como una sola cifra.
Las empresas también necesitan vías claras para corregir información. Un mecanismo accesible de aclaración permite concentrar revisiones en discrepancias persistentes, sin asumir que toda respuesta empresarial sea suficiente. La calidad del control mejora cuando puede comprobarse tanto un incumplimiento como una explicación válida.
El anuncio de este miércoles presenta una promesa de coordinación y una intención de cambio normativo. Su prueba posterior estará en documentos, procedimientos y resultados que puedan contrastarse.
La cifra tributaria seguirá siendo relevante, pero su interpretación dependerá de una metodología pública y de decisiones legalmente identificables.
Fuentes y fechas
1. Roberto Estrada, Radio Fórmula, balance gubernamental de combustibles; 21 de octubre de 2026, 15:28.
3. Francisco Montaño, El Debate, plataforma y posible reforma; 21 de octubre de 2026, 10:35.
4. SAT, definición de controles volumétricos; contexto normativo consultado al corte.
5. SAT, obligaciones de controles volumétricos; contexto operativo consultado al corte.
6. SAT, consulta de permisos y acceso al registro de la CNE; herramienta existente.
8. Ximena Mejía, Imagen Radio, denuncias reportadas; 21 de octubre de 2026, 13:58.
10. Alicia Salgado, Excélsior, columna de opinión previa a la presentación; 21 de octubre de 2026, 02:00.