El comercio mexicano recuperó ingresos reales en agosto, pero el avance no se repartió igual entre ventas, empleo y remuneraciones. La información difundida este miércoles por el INEGI muestra un repunte minorista y una señal moderada en el mayoreo, donde el pago medio real retrocedió.
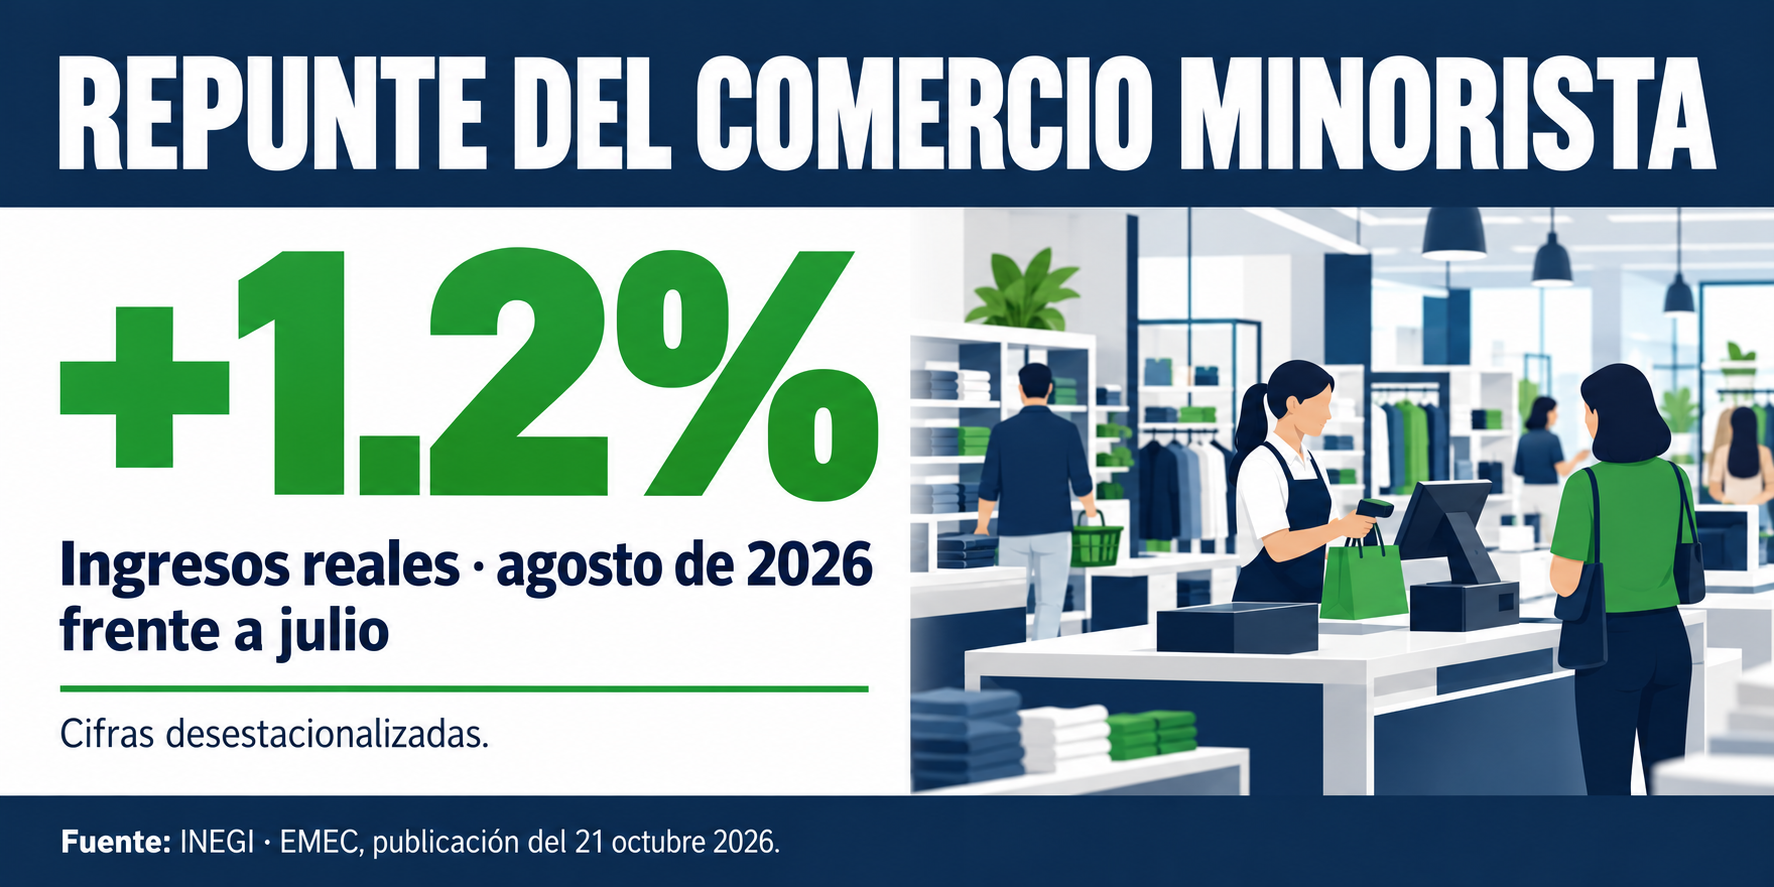
Ingresos minoristas reales de agosto frente a julio. Fuente: INEGI, EMEC, 21 de octubre. Ilustración e infografía original.
Los ingresos del comercio al por menor aumentaron 1.2% frente a julio, con cifras desestacionalizadas. En el comercio al por mayor subieron 0.3%; el personal ocupado de ese sector creció 0.3% y sus remuneraciones medias reales disminuyeron 1%.
La publicación corresponde al 21 de octubre y describe agosto. 1
La combinación importa porque un negocio puede vender más sin contratar al mismo ritmo ni mejorar su rentabilidad. Para trabajadores y compradores, el dato favorable abre una pregunta sobre continuidad: si el repunte puede sostener ingresos y actividad más allá de un solo mes.
La cobertura de La Jornada también reportó un crecimiento minorista de 3.2% frente a agosto de 2025. 2 Esa comparación anual y la mensual describen referencias distintas; no se suman para obtener una tasa mayor ni constituyen resultados de dos meses diferentes.
La encuesta observa empresas, no el carrito de cada hogar
El menudeo atiende principalmente a compradores finales; el mayoreo abastece a otros negocios dentro de la cadena comercial. Esa diferencia ayuda a ubicar sus señales: los pedidos entre empresas y las compras finales pueden responder en momentos distintos. La cadena comercial requiere observar ambos eslabones.
La Encuesta Mensual sobre Empresas Comerciales estudia unidades empresariales que pueden comprender varios establecimientos de una razón social. Sus metadatos describen muestreo probabilístico estratificado e índices con base 2018. No se trata de una encuesta directa a compradores sobre cada adquisición que realizaron. 3
La diferencia delimita el alcance del resultado. Una familia compra bienes y servicios a través de diversas actividades, mientras la encuesta observa empresas dentro de su cobertura comercial.
El avance minorista aporta evidencia relevante sobre el intercambio, pero no representa por sí mismo todo el consumo privado nacional.
La organización empresarial también importa al interpretar tamaños. Una razón social puede operar varios puntos de venta, de modo que empresa y establecimiento no son sinónimos. Contar locales y comparar ingresos empresariales responde preguntas diferentes sobre la estructura comercial y su evolución.
El diseño documentado para 2025 incluyó 6,921 empresas y procedimientos de validación y reconsulta. 3 Esa cifra describe aquella metodología: no permite asegurar que la muestra final de agosto de 2026 tuviera exactamente el mismo número. La documentación estadística debe conservar su periodo de referencia.
Las estimaciones permiten observar un conjunto que sería difícil describir mediante experiencias aisladas. Un comercio con una mala semana no invalida un resultado nacional, del mismo modo que una cadena exitosa no demuestra prosperidad de todos sus competidores.
La escala cambia la pregunta que puede responderse.
El resultado agregado puede convivir con diferencias entre ramas y canales. Saber que el total avanza no basta para identificar qué actividad sostiene el movimiento. Para una empresa concreta, el punto de comparación útil necesita acercarse a su mercado, sin atribuirle automáticamente el comportamiento nacional.
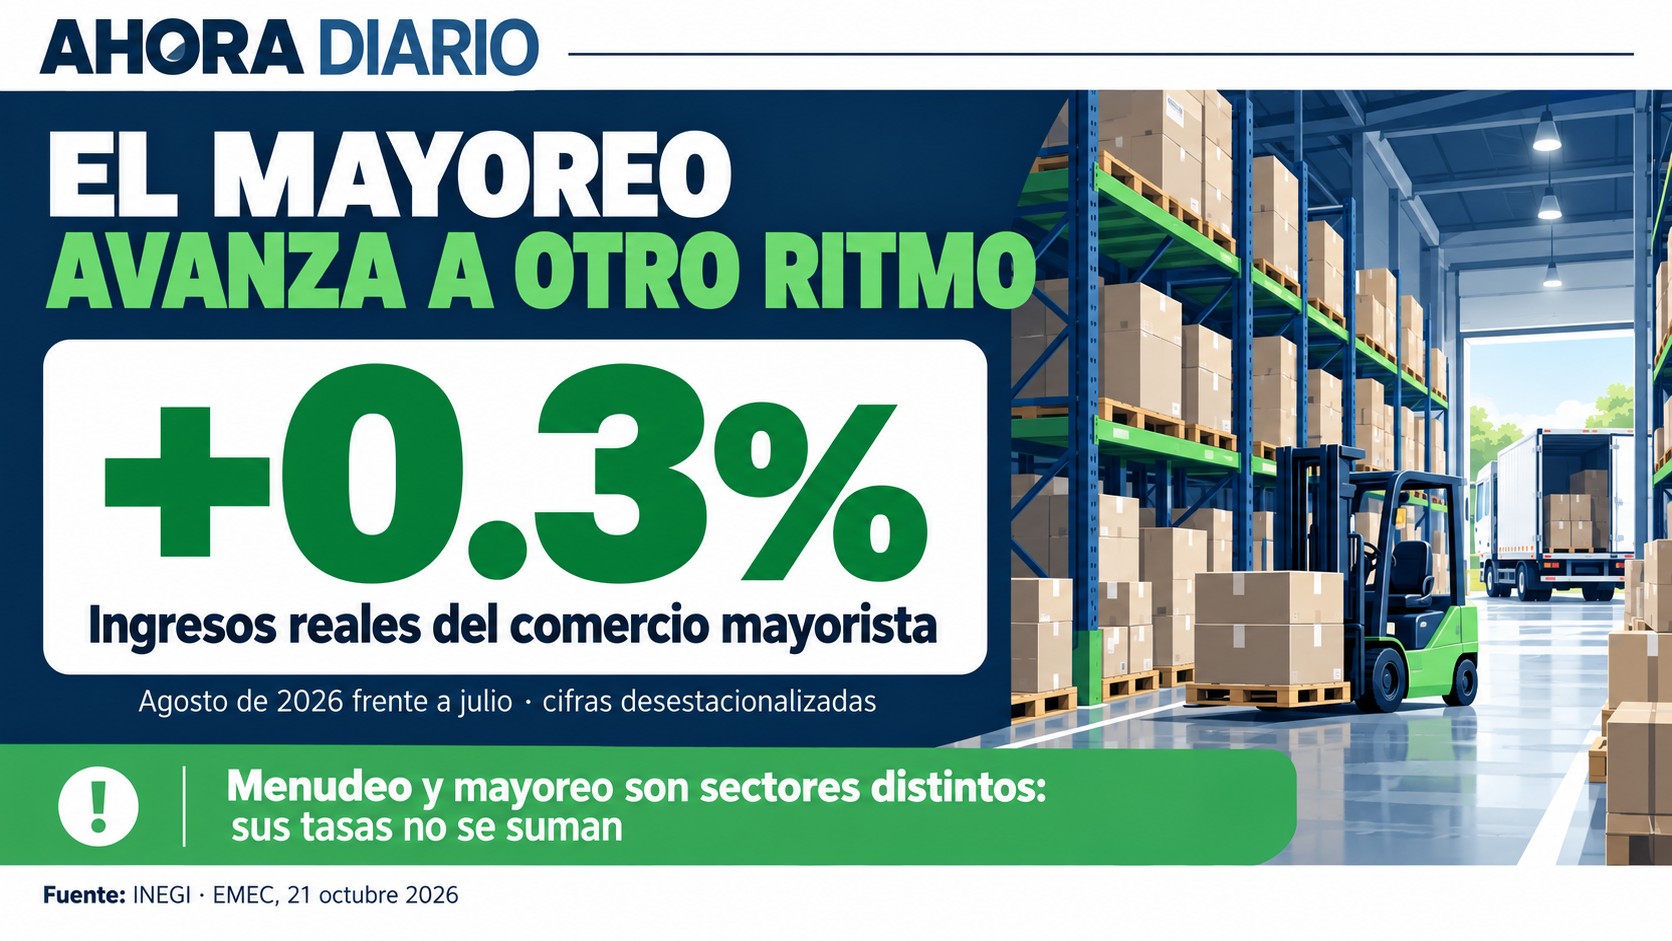
Ingresos mayoristas reales de agosto frente a julio. No se suman a la tasa minorista. Ilustración e infografía original.
Ingresos, trabajo y remuneraciones siguen rutas diferentes
En el mayoreo, la comparación anual también muestra contrastes: ingresos reales 6.3% mayores, remuneración media real 1% superior y personal ocupado 0.2% menor. 1 No contradice el aumento mensual de ocupación: cada tasa compara un punto de partida distinto.
Los ingresos dependen de la actividad comercial, mientras el empleo refleja una decisión sobre capacidad y organización. Un aumento de ventas puede atenderse inicialmente con recursos existentes o responder a una variación temporal.
La encuesta describe movimientos; no identifica por sí sola qué decisión tomó cada compañía.
La remuneración media tampoco equivale al pago de una persona específica. Puede cambiar por modificaciones de pagos o de la composición de la plantilla. Si ingresan o salen trabajadores con salarios distintos, el promedio se mueve aunque parte del personal conserve sus condiciones individuales.
Por ello, la reducción mensual mayorista no demuestra que cada trabajador haya perdido exactamente el mismo porcentaje. Para evaluar distribución harían falta datos adicionales sobre ocupaciones, jornadas y pagos. El promedio informa una tendencia de conjunto, pero no sustituye la diversidad de trayectorias laborales.
La rentabilidad necesita otro cálculo. Vender más no elimina el costo de mercancía, renta, logística, financiamiento y trabajo. El resultado final depende de lo que queda después de cubrir obligaciones.
La información publicada no permite afirmar que todos esos costos aumentaran ni que el margen empresarial hubiera mejorado.
Una empresa podría elevar ingresos y enfrentar cobros más lentos. Otra podría vender menos y administrar mejor sus gastos. Son posibilidades contables, no casos documentados de agosto. Ayudan a explicar por qué una tasa comercial no equivale a un diagnóstico completo de caja o utilidad.
La lectura laboral exige continuidad. Un mes de aumento de ocupación puede marcar una recuperación o formar parte de movimientos transitorios. Para establecer una trayectoria conviene revisar periodos posteriores y conservar definiciones comparables, sin atribuir anticipadamente contrataciones a una causa que la encuesta no investigó.
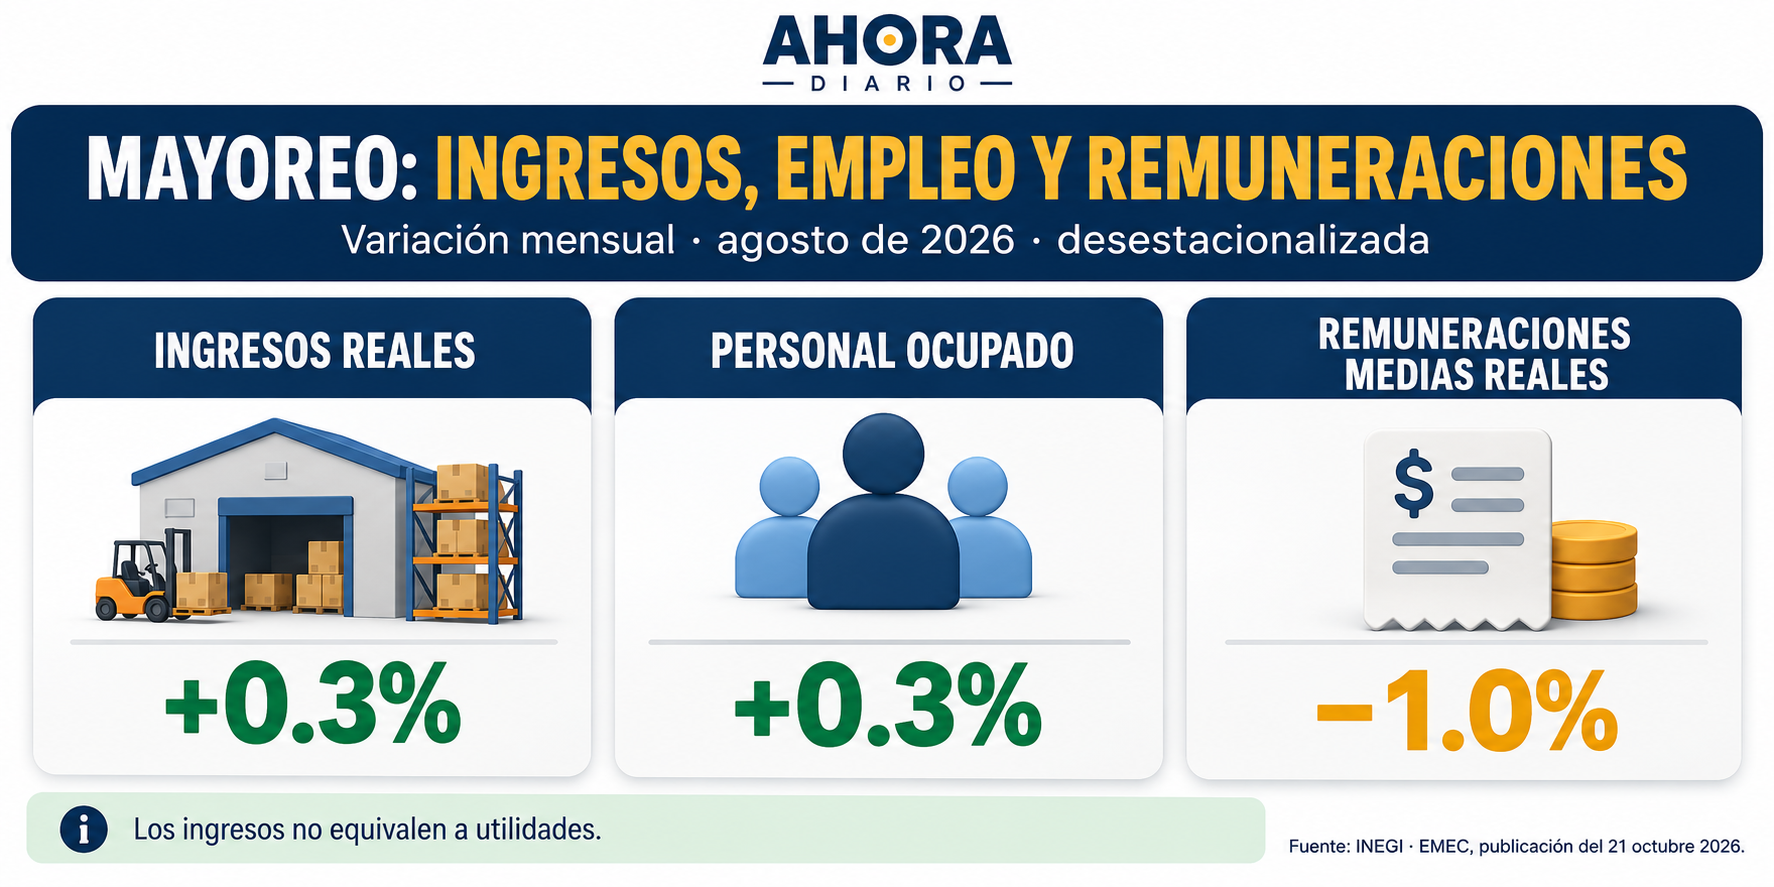
Mayoreo: indicadores mensuales desestacionalizados de agosto; fuente INEGI. El promedio no describe cada pago individual. Ilustración e infografía original.
El repunte no avanzó igual entre categorías
El Economista reportó que 14 de 22 categorías de mercancías y canales crecieron durante agosto. Destacó aumentos mensuales en ventas exclusivas por internet, catálogos y televisión, así como en motocicletas y otros vehículos, usados y perfumería o joyería.
Es un desglose atribuido a su cobertura del INEGI. 4
La categoría de ventas a distancia no representa todo el comercio electrónico mexicano. Reúne actividades y canales dentro de una clasificación concreta.
Un negocio con ventas digitales puede pertenecer a otra actividad principal; por eso no corresponde extrapolar un solo renglón a todas las transacciones en línea.
Una tasa alta en una categoría tampoco informa su peso dentro del total. Una actividad pequeña puede crecer con rapidez y aportar menos que otra grande con avance modesto.
Para calcular contribuciones se requieren ponderaciones y niveles compatibles, no solamente ordenar porcentajes de mayor a menor.
Algo semejante impide sumar mayoreo y menudeo. Sus ingresos representan eslabones distintos y pueden relacionarse con mercancías que pasan por ambos. Agregar sus tasas no produce crecimiento del comercio total: faltan pesos relativos y una definición que evite interpretaciones económicas de doble conteo.
La recuperación mensual minorista tampoco demuestra una causa determinada. Promociones, crédito, calendario y otros factores pueden ser hipótesis, pero necesitan evidencia específica. La encuesta no permite asignar el repunte a un acontecimiento deportivo, una transferencia o un cambio de ánimo sin información adicional.
El ajuste estacional busca facilitar comparaciones entre meses descontando patrones habituales. No convierte todas las diferencias en decisiones nuevas de compradores ni elimina cualquier perturbación. Su función es estadística: ayudar a distinguir movimientos recurrentes de variaciones que requieren una explicación más detallada.
La comparación con cadenas comerciales necesita ajustes
ANTAD informó en septiembre que sus ventas físicas de agosto aumentaron nominalmente 1.7% anual a tiendas iguales y 4.2% a tiendas totales. La segunda medida incluye aperturas recientes. Son datos de sus cadenas asociadas, no una estimación del conjunto del comercio nacional. 5
El dato nominal responde cuántos pesos ingresan sin descontar el efecto de precios. El real intenta aislar esa variación para observar otra dimensión de la actividad. Comparar directamente un porcentaje nominal gremial con uno real del INEGI mezcla poblaciones y formas de medición.
Restar la inflación general y llamar oficial al resultado tampoco resuelve el problema. La canasta de precios aplicable y la composición de ventas pueden diferir. Además, aunque se ajustaran precios correctamente, las empresas observadas seguirían sin ser idénticas a las de la encuesta nacional.
Tiendas iguales busca una comparación entre establecimientos con suficiente tiempo de operación según la metodología de la asociación. Tiendas totales incorpora expansión de la red. La diferencia permite distinguir crecimiento dentro de una base comparable de crecimiento asociado también a nuevos puntos de venta. 5
Para una cadena, ambas lecturas pueden ser útiles. Abrir locales aumenta capacidad, pero no demuestra que cada establecimiento venda más. Mejorar ventas de unidades existentes cuenta otra parte de la historia.
La evaluación empresarial necesita conocer ambas antes de atribuir todo el avance a demanda más fuerte.
La comparación gremial y la encuesta pública pueden complementarse si se conservan sus límites. La primera aporta seguimiento de un conjunto empresarial definido; la segunda busca representatividad bajo un diseño estadístico. Que sus tasas difieran no demuestra automáticamente un error en alguna de ellas.
El consumo privado incorpora un universo más amplio
El INEGI publicó el 16 de octubre su estimación oportuna de consumo privado: para agosto, avance de 0.4% mensual y 0.9% anual; para septiembre, retroceso de 0.1% mensual y aumento de 0.6% anual.
Son estimaciones adelantadas, distintas del indicador definitivo y anteriores a la noticia comercial de hoy. 6
El contraste no permite declarar que una medición contradiga a otra. El consumo privado y los ingresos de empresas comerciales tienen cobertura y procedimientos diferentes. Además, septiembre y agosto representan momentos distintos.
Una comparación informativa debe identificar objeto, periodo y grado de revisión antes de explicar diferencias.
La oportunidad tiene un costo de incertidumbre. Una estimación adelantada utiliza información disponible antes del resultado más completo y puede revisarse. Su ventaja consiste en ofrecer señales tempranas; su límite exige mantener visibles las condiciones y no convertirla en un hecho definitivo por comodidad narrativa.
Como contexto de actividad, el indicador oportuno publicado ayer estimó un avance mensual de 0.1% para el IGAE de septiembre y de 3.7% anual. 7 No es crecimiento trimestral del PIB ni una medición final de todo lo ocurrido durante ese mes.
El consumo también incluye decisiones que no pasan por una venta minorista de bienes. Esa diferencia explica por qué observar comercio no reemplaza el seguimiento de servicios y otras operaciones. Un diagnóstico de demanda necesita relacionar indicadores sin obligarlos a tener la misma cifra.
Las percepciones aportan otro plano. La Encuesta Nacional sobre Confianza del Consumidor recoge opiniones y expectativas de personas adultas, con colaboración entre INEGI y Banco de México. 8 No mide ingresos comerciales; sirve para formular preguntas sobre cómo se interpreta la situación económica.
Una persona puede mostrar cautela y comprar por necesidad; otra puede expresar confianza y posponer un gasto importante. La relación entre expectativa y conducta requiere análisis, no una equivalencia automática.
Por eso un avance comercial no demuestra por sí mismo que mejoró el ánimo de todos los hogares.
La continuidad se comprobará después del mejor mes
Para un comercio, comparar su desempeño con el sector puede orientar preguntas sobre clientes y operación. Sin embargo, una sola tasa no justifica automáticamente expandirse con deuda. Importan demanda propia, margen, inventarios y capacidad de atender pagos si la mejora no se repite.
Para trabajadores, el seguimiento relevante incluye contratación y remuneración, además de ventas. Para hogares, cuenta la relación entre ingresos disponibles y necesidades de gasto. Son conexiones económicas que requieren evidencia adicional; el buen resultado comercial no permite asegurar que todas hayan mejorado simultáneamente.
El calendario oficial prevé publicar la EMEC de septiembre el 20 de noviembre. 9 Esa entrega ayudará a revisar continuidad con otro mes de información.
El intervalo entre actividad y difusión explica por qué las noticias de hoy describen agosto y no las compras realizadas esta semana.
Los inventarios conectan ambos niveles. Un comerciante puede vender existencias sin realizar inmediatamente un pedido equivalente a su proveedor. También puede comprar anticipadamente para preparar una temporada. Son mecanismos posibles que impiden interpretar tasas simultáneas como una relación automática entre ambos sectores.
La medición real tampoco consiste en contar productos idénticos. Cambios en la mezcla de mercancías pueden modificar el valor comercial observado. Para entender cantidades físicas de artículos concretos harían falta registros adicionales, distintos de una tasa agregada ajustada por precios.
El seguimiento de una recuperación necesita separar expansión y estabilidad. Una mejora puntual puede aliviar operaciones; sostenerla permite planear con otro horizonte. Verificar esa permanencia exige más observaciones y evita convertir una buena lectura en un compromiso empresarial basado únicamente en expectativas.
El repunte minorista ofrece una señal favorable, acompañada de diferencias laborales y sectoriales que impiden una lectura uniforme. La recuperación tendrá mayor sustento si conserva continuidad y se observa en varias dimensiones.
Por ahora, el resultado permite reconocer el avance sin convertirlo en prosperidad ya demostrada para todos.
Fuentes y fechas
2. Clara Zepeda, La Jornada, ventas minoristas de agosto; 21 de octubre de 2026, 08:20.
3. INEGI, metadatos EMEC 2025, publicados el 20 de febrero de 2026; contexto metodológico.
4. Octavio Amador, El Economista, desglose comercial; 21 de octubre de 2026, 07:42.
5. ANTAD, ventas de agosto de 2026; comunicado del 22 de septiembre de 2026, antecedente gremial.
7. INEGI, indicador oportuno de actividad económica, noticia 11277; 20 de octubre de 2026, antecedente.
8. INEGI, Encuesta Nacional sobre Confianza del Consumidor; metodología consultada al corte.
9. INEGI, calendario de difusión 2026, página 10; referencia del próximo boletín EMEC.